Krisis Minyak Global 2026 : 7 Sinyal Mengkhawatirkan yang Bisa Mendorong Harga Lebih Tinggi
- account_circle Adam Rozencwajg
- calendar_month Sabtu, 5 Sep 2026
- visibility 29
- comment 0 komentar
- print Cetak
Krisis Minyak Global 2026
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
Apakah krisis minyak global 2026 sebenarnya belum berakhir dan justru menyimpan risiko yang belum terlihat oleh pasar?
Jawaban Cepat
Krisis minyak global 2026 menurut Adam Rozencwajg belum benar-benar selesai. Masalah utamanya bukan hanya berkurangnya produksi minyak mentah, tetapi juga gangguan besar pada kapasitas kilang yang mengubah crude oil menjadi bensin, diesel, dan bahan bakar jet. Jika persediaan produk olahan terus terkuras, tekanan harga dapat meningkat ketika sistem kembali normal.
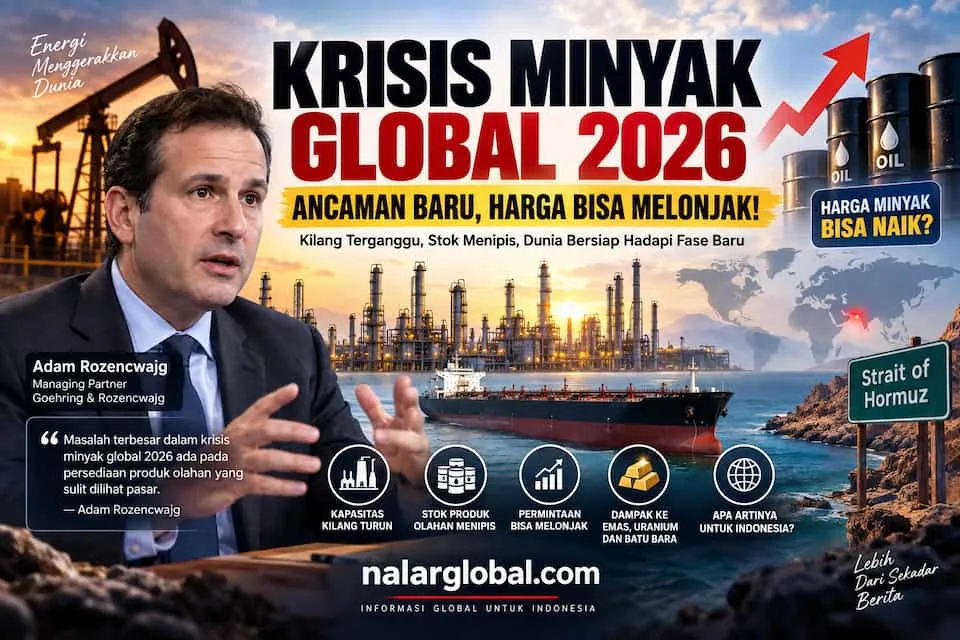
Dalam wawancara yang direkam pada 1 September 2026, Adam Rozencwajg, Managing Partner Goehring & Rozencwajg, menjelaskan mengapa gangguan Selat Hormuz ternyata belum menghasilkan kekurangan minyak sebesar perkiraan awal. Namun, menurutnya, ketenangan pasar justru dapat menyembunyikan masalah yang lebih dalam.
Krisis Minyak Global 2026 Tidak Sesederhana yang Terlihat
Ketika Selat Hormuz terganggu, perkiraan awal menunjukkan sekitar 10–15 juta barel minyak per hari berpotensi terdampak. Jalur tersebut biasanya membawa sekitar 20–25 juta barel per hari jika minyak mentah, produk minyak, dan NGL diperhitungkan.
Namun, Arab Saudi, Irak, dan Uni Emirat Arab menemukan jalur alternatif. Saudi, misalnya, meningkatkan penggunaan East-West Pipeline untuk mengalihkan sebagian ekspor melalui Laut Merah. Karena itu, dampak bersih terhadap pasokan tidak sebesar angka awal.
Rozencwajg kemudian menghitung periode Maret hingga Juli dan memperkirakan produksi minyak dunia kehilangan sekitar 10 juta barel per hari selama lebih dari 150 hari. Secara kumulatif, angka tersebut mendekati 1,5 miliar barel produksi yang hilang.
Yang membuatnya heran adalah pasar tetap terlihat relatif tenang.
Angka permintaan minyak menjadi pertanyaan besar
Data yang banyak digunakan pasar menunjukkan permintaan minyak global turun sekitar 5 juta barel per hari. Jika angka itu benar, kehilangan pasokan 10 juta barel per hari dapat diimbangi oleh penurunan konsumsi yang sangat besar.
Masalahnya, Rozencwajg tidak menemukan bukti aktivitas ekonomi yang mendukung penurunan sebesar itu. Ia menunjuk data perjalanan udara, jarak tempuh kendaraan, dan aktivitas ekonomi umum yang menurut pengamatannya lebih konsisten dengan permintaan yang relatif stabil atau bahkan tumbuh dari tahun ke tahun.
Menurutnya, penurunan permintaan sebesar 5 juta barel per hari akan sangat ekstrem, bahkan lebih buruk dibandingkan penurunan selama krisis keuangan global.
Di sinilah ia mengajukan pertanyaan penting: apakah permintaan benar-benar hilang, atau cara permintaan dihitung sedang menyembunyikan gangguan pada tahap pengolahan?
Bottleneck Kilang Menjadi Titik Kritis
Untuk memahami argumen tersebut, kita perlu membedakan minyak mentah dengan produk minyak yang benar-benar digunakan konsumen.
Minyak yang keluar dari sumur bukanlah bensin atau diesel. Crude oil harus diproses terlebih dahulu melalui kilang menjadi bensin, diesel, bahan bakar jet, petrokimia, dan berbagai produk lainnya.
Supply dan demand berada di dua sisi berbeda
Rozencwajg menjelaskan bahwa ketika pasar berbicara tentang pasokan, yang dihitung terutama adalah minyak yang keluar dari tanah, termasuk crude oil, kondensat, NGL, dan beberapa sumber lainnya.
Sementara ketika berbicara tentang konsumsi, yang digunakan masyarakat adalah produk hasil pengolahan. Di antara keduanya terdapat sistem kilang. Secara global, kilang memproses sekitar 85 juta barel minyak mentah per hari sebelum produk akhirnya digunakan konsumen.
Dalam kondisi normal, perbedaan ini tidak terlalu mengganggu analisis. Kilang biasanya meningkatkan atau menurunkan pengolahan mengikuti harga dan permintaan produk.
Tetapi dalam krisis minyak global 2026, Rozencwaj melihat kondisi yang berbeda.
Kapasitas pengolahan turun sekitar 6 juta barel per hari
Menurut perhitungannya, throughput kilang pada Maret hingga Juli turun sekitar 6 juta barel per hari dibandingkan Januari dan Februari.
Penurunan itu berasal dari beberapa wilayah. Kilang Timur Tengah terganggu karena produk yang dihasilkan sulit dikirim keluar kawasan. China juga menghentikan sebagian besar ekspor produk olahannya dan lebih memprioritaskan kebutuhan domestik. Akibatnya, pengolahan minyak di China turun sekitar 2 juta barel per hari.
Rusia juga mengalami penurunan sekitar 1 juta barel per hari akibat kerusakan kompleks kilang yang berkaitan dengan perang.
Jika kapasitas kilang turun sekitar 6 juta barel per hari sementara penggunaan produk akhir tidak jatuh dalam jumlah yang sama, maka muncul kesenjangan besar antara produksi dan konsumsi.
Menurut Rozencwajg, kesenjangan itu kemungkinan ditutup menggunakan persediaan produk olahan.
Crack Spread Memberikan Petunjuk Penting
Salah satu indikator yang menjadi perhatian Rozencwajg adalah crack spread, yaitu selisih antara harga produk olahan dan harga minyak mentah.
Dalam kondisi normal, crack spread menurut penjelasannya biasanya berada sekitar 10–20 dolar. Namun dalam krisis yang ia bahas, angka tersebut sempat mencapai sekitar 100 dolar dan tetap tinggi.
Harga produk tetap kuat
Jika permintaan bensin, diesel, dan bahan bakar jet benar-benar runtuh, harga produk olahan seharusnya ikut melemah bersama harga minyak mentah.
Namun, menurut Rozencwajg, hal tersebut tidak terjadi. Ketika harga minyak sempat turun mendekati level sebelum perang, harga produk tetap kuat.
Bagi Rozencwajg, kondisi tersebut lebih menyerupai masalah kapasitas kilang daripada kehancuran permintaan.
Jika kilang menghasilkan sekitar 6 juta barel produk lebih sedikit sementara konsumsi relatif bertahan, maka persediaan produk olahan harus menjadi penyangga.
Stok produk olahan mungkin jauh lebih rendah
Inilah bagian yang paling mengkhawatirkan dari tesisnya. Menurut Rozencwajg, pasar memiliki visibilitas yang jauh lebih baik terhadap persediaan minyak mentah dibandingkan persediaan produk olahan di negara-negara non-OECD.
Ia menyebut estimasi IEA yang dibahas dalam wawancara menunjukkan penurunan persediaan produk sekitar 50 juta barel. Namun, berdasarkan analisisnya, penurunan sebenarnya bisa mendekati 500 juta barel.
Angka 500 juta barel tersebut adalah perkiraan Rozencwajg, bukan angka yang telah terbukti sebagai data final.
Jika perkiraan tersebut mendekati kenyataan, pasar mungkin selama ini merasa aman karena melihat persediaan resmi yang belum terlalu mengkhawatirkan, sementara stok produk olahan sebenarnya sedang terkuras.
Risiko Tank Bottoms Bisa Mengubah Pasar
Rozencwajg juga mengingatkan tentang risiko tank bottoms, yaitu kondisi ketika persediaan mendekati batas minimum operasional.
Tidak semua minyak yang tercatat sebagai persediaan dapat digunakan secara bebas. Sebagian harus tetap berada di dalam jaringan pipa, kapal, dan tangki agar sistem distribusi dapat terus berjalan.
Dari buffer menjadi sistem “just in time”
Ia memperkirakan bahwa di luar cadangan strategis, hanya sekitar 1 miliar barel crude oil dan produk yang relatif mudah dimobilisasi. Pada saat yang sama, negara OECD telah berkomitmen melepas sekitar 400 juta barel cadangan strategis dalam konteks krisis tersebut.
Jika persediaan terus turun hingga mendekati batas operasional, pasar dapat berubah dari sistem yang memiliki buffer menjadi sistem yang nyaris just in time.
Rozencwajg menggunakan pengalaman harga minyak WTI negatif pada masa pandemi sebagai ilustrasi. Ketika penyimpanan menjadi masalah, perubahan kecil pada ketersediaan kapasitas dapat menghasilkan pergerakan harga yang sangat ekstrem.
Dalam arah yang berlawanan, kekurangan persediaan juga berpotensi menciptakan lonjakan harga apabila pasar tiba-tiba menyadari bahwa minyak yang benar-benar dapat dimobilisasi jauh lebih sedikit dari perkiraan.
Pembukaan Selat Hormuz Belum Tentu Mengakhiri Krisis
Ada satu paradoks penting dalam analisis Rozencwajg: normalisasi justru dapat meningkatkan permintaan minyak mentah.
Jika Selat Hormuz kembali normal dan kilang yang sebelumnya berhenti mulai beroperasi, mereka tidak hanya harus memenuhi konsumsi harian. Kilang juga perlu membangun kembali persediaan produk yang telah terkuras.
Tiga sumber permintaan bisa muncul bersamaan
Menurut Rozencwajg, setidaknya ada tiga sumber permintaan yang berpotensi bertemu pada waktu bersamaan.
Pertama, kilang membutuhkan minyak mentah untuk kembali beroperasi. Kedua, pemerintah dapat membutuhkan minyak untuk mengisi kembali cadangan strategis. Ketiga, konsumen dan industri tetap membutuhkan produk minyak untuk aktivitas ekonomi normal.
Jika ketiganya terjadi sekaligus, kebutuhan minyak mentah dapat meningkat tajam.
Karena itu, pembukaan jalur perdagangan tidak otomatis berarti harga minyak akan langsung turun. Justru proses pemulihan dapat membuka masalah persediaan yang sebelumnya tersembunyi.
Mengapa Harga Minyak Berpotensi Lebih Tinggi?
Saat wawancara dilakukan pada 1 September 2026, Rozencwajg menyebut harga minyak mentah berada di kisaran awal 90 dolar per barel. Sebelumnya harga sempat turun mendekati 70 dolar ketika ada pengumuman mengenai pembukaan kembali Selat Hormuz.
Namun, ia menilai kondisi fundamental saat itu sebenarnya lebih ketat dibanding April dan Mei.
Posisi short dapat memperbesar pergerakan harga
Menurut Rozencwajg, kenaikan harga sebelumnya tidak sepenuhnya menunjukkan investor menjadi bullish. Ketika perang dimulai, banyak pelaku pasar yang sebelumnya mengambil posisi short terpaksa menutup posisi karena risiko meningkat.
Setelah situasi terlihat lebih tenang, posisi short kembali menumpuk. Jika kemudian muncul kejutan baru, pelaku pasar yang masih short dapat dipaksa membeli minyak untuk menutup posisi.
Itulah sebabnya Rozencwajg mengatakan ia memperkirakan harga cenderung lebih tinggi dan tidak menganggap risiko tank bottoms sudah hilang.
Pandangan tersebut tetap merupakan analisis pasar, bukan kepastian bahwa harga minyak pasti naik.
Strategi Sektor Minyak Menurut Rozencwajg
Rozencwajg mengatakan timnya sudah menyukai sektor minyak sebelum perang Iran dimulai. Alasannya bukan karena memperkirakan perang, melainkan karena melihat perlambatan pertumbuhan shale Amerika Serikat.
Shale AS mulai menghadapi tantangan
Menurutnya, shale Amerika telah menjadi mesin utama pertumbuhan pasokan minyak global selama sekitar 15 tahun. Namun, pertumbuhan tersebut mulai melambat.
Karena itu, ia menilai pasar terlalu pesimistis terhadap kondisi minyak yang menurutnya bergerak dari seimbang menuju defisit. Ia menyukai perusahaan dengan aset berumur panjang dan berada di yurisdiksi yang dianggap relatif bersahabat.
Ia secara khusus menyebut Canadian oil sands, sejumlah produsen shale Amerika, serta sektor offshore drilling.
Namun, offshore drilling memiliki volatilitas tinggi. Karena itu, peluang tersebut juga membawa risiko penurunan besar ketika pasar mengalami koreksi.
Bagaimana Pandangannya terhadap Emas?
Rozencwajg mengatakan pihaknya mengurangi eksposur emas pada Januari dan tetap menjadi bullish emas dalam jangka panjang, tetapi belum yakin koreksi telah selesai.
Ia menggunakan indikator yang disebutnya “silver sell signal”. Menurut pengamatannya, setelah reli besar perak mengejar emas, logam mulia secara historis dapat mengalami koreksi sekitar 40% dan membutuhkan waktu satu hingga dua tahun untuk membentuk dasar.
Koreksi yang terjadi sejauh ini menurutnya sekitar 20%, sehingga belum cukup untuk memastikan fase koreksi telah berakhir.
Ia juga memperhatikan kepemilikan ETF emas yang masih relatif tinggi serta risiko suku bunga riil dan inflasi. Namun, pembelian emas oleh bank sentral dalam jumlah jauh lebih besar dapat mengubah pandangan tersebut.
Uranium dan Batu Bara Mulai Menarik Perhatian
Selain minyak, Rozencwajg melihat peluang pada uranium dan batu bara.
Uranium memiliki cerita jangka panjang
Menurutnya, pasar uranium masih ketat. Saham uranium sempat turun sekitar 30%, tetapi harga kontrak jangka panjang—yang menurutnya mencakup sekitar 90% transaksi pasar—mencapai rekor nominal baru pada kuartal kedua, sekitar 95,50 dolar per pon.
Masalahnya, pasokan tambang baru membutuhkan waktu panjang, sementara perusahaan utilitas masih relatif kurang terlindungi melalui kontrak jangka panjang.
Batu bara berpotensi kembali diperhatikan
Rozencwajg juga melihat peluang pada batu bara. Ia memperkirakan Eropa dapat kembali membutuhkan batu bara jika pasokan gas tidak mencukupi menjelang musim dingin.
Ia juga menyoroti Indonesia. Menurutnya, apabila Indonesia membatasi ekspor batu bara secara signifikan, dampaknya terhadap pasar batu bara seaborne global dapat besar karena Indonesia merupakan salah satu pemasok utama dunia.
Kesimpulan
Krisis minyak global 2026 menurut Adam Rozencwajg belum dapat dianggap selesai hanya karena pasar belum mengalami kepanikan besar. Persoalan yang lebih penting mungkin justru tersembunyi pada kapasitas kilang dan persediaan produk olahan.
Produksi minyak dunia menurut perhitungannya kehilangan sekitar 10 juta barel per hari selama periode Maret hingga Juli. Namun, data yang sama menunjukkan permintaan turun sekitar 5 juta barel per hari. Rozencwajg mempertanyakan angka tersebut karena aktivitas penerbangan, kendaraan, dan ekonomi secara umum menurut pengamatannya tidak menunjukkan kehancuran permintaan sebesar itu.
Di sisi lain, throughput kilang turun sekitar 6 juta barel per hari. Jika konsumsi produk akhir tetap kuat, maka persediaan bensin, diesel, dan produk lainnya harus digunakan untuk menutup kekurangan tersebut.
Risiko berikutnya muncul ketika Selat Hormuz kembali normal. Kilang mungkin membutuhkan lebih banyak minyak mentah untuk mengisi kembali persediaan, sementara pemerintah juga dapat mengisi kembali cadangan strategis. Kondisi tersebut berpotensi membuat pasar minyak kembali ketat.
Rozencwajg juga melihat peluang pada Canadian oil sands, offshore drilling, uranium, dan batu bara, sementara terhadap emas ia masih berhati-hati.
Bagi masyarakat Indonesia, pesan terpenting adalah tidak mengambil keputusan berdasarkan kepanikan. Memahami rantai pasokan energi, persediaan, geopolitik, dan risiko investasi jauh lebih penting daripada sekadar menebak apakah harga minyak akan naik atau turun.
Artikel ini hanya untuk tujuan edukasi. Silakan tinjau disclaimer lengkap kami: https://nalarglobal.com/en/disclaimer/ sebelum menerapkan informasi apa pun.
Anjuran dan Larangan bagi Rakyat Indonesia
Anjuran yang harus dilaksanakan✔️
✔️ Anjuran pertama: Pahami bahwa harga energi dipengaruhi produksi, kilang, persediaan, distribusi, geopolitik, dan permintaan akhir.
✔️ Anjuran kedua: Perhatikan perubahan harga energi secara rasional dan jangan mengambil keputusan hanya karena kepanikan pasar.
✔️ Anjuran ketiga: Diversifikasi keuangan dan jangan menempatkan seluruh modal pada satu komoditas atau satu sektor.
✔️ Anjuran keempat: Pelajari hubungan harga minyak dengan inflasi, transportasi, industri, nilai tukar, dan daya beli masyarakat Indonesia.
✔️ Anjuran kelima: Gunakan analisis pakar sebagai bahan pertimbangan, bukan sebagai jaminan bahwa prediksi investasi pasti terjadi.
Larangan yang harus dihindari ❌
❌ Larangan pertama: Jangan menganggap harga minyak pasti naik hanya karena seorang analis memperkirakannya.
❌ Larangan kedua: Jangan membeli saham minyak, emas, uranium, atau batu bara hanya karena mengikuti satu narasumber.
❌ Larangan ketiga: Jangan mengabaikan volatilitas saham perusahaan komoditas.
❌ Larangan keempat: Jangan menggunakan utang berlebihan untuk berspekulasi terhadap harga komoditas.
❌ Larangan kelima: Jangan menyamakan estimasi analis dengan data yang sudah terbukti; beberapa angka dalam tesis Rozencwajg masih merupakan perkiraan.
Frequently Asked Questions
1. Apa itu krisis minyak global 2026?
Krisis minyak global 2026 merujuk pada gangguan besar terhadap sistem pasokan dan pengolahan minyak dunia yang dalam analisis Adam Rozencwajg berkaitan dengan Selat Hormuz, produksi, kilang, dan persediaan produk.
2. Mengapa krisis minyak global 2026 belum dianggap selesai?
Rozencwajg menilai pasar mungkin belum melihat seluruh tekanan karena persediaan produk olahan dan gangguan kilang sulit dipantau secara lengkap.
3. Apa bottleneck utama dalam pasar minyak?
Menurut tesis Rozencwajg, salah satu bottleneck utama adalah kapasitas kilang yang turun sekitar 6 juta barel per hari.
4. Mengapa permintaan minyak menjadi perdebatan?
Data pasar menunjukkan penurunan permintaan sekitar 5 juta barel per hari, tetapi Rozencwajg menilai indikator aktivitas ekonomi tidak mendukung penurunan sebesar itu.
5. Apa itu crack spread?
Crack spread adalah selisih antara harga produk minyak olahan dan harga minyak mentah yang digunakan untuk menghasilkan produk tersebut.
6. Apa yang dimaksud tank bottoms?
Tank bottoms adalah kondisi ketika persediaan mendekati batas minimum operasional sehingga buffer pasar menjadi sangat tipis.
7. Apakah pembukaan Selat Hormuz pasti menurunkan harga minyak?
Tidak. Menurut Rozencwajg, normalisasi justru dapat meningkatkan kebutuhan minyak mentah karena kilang perlu kembali beroperasi dan mengisi persediaan.
8. Apakah harga minyak pasti naik?
Tidak. Rozencwajg memperkirakan harga lebih tinggi, tetapi harga minyak tetap dipengaruhi banyak faktor dan prediksi tersebut tidak menjamin hasil tertentu.
9. Mengapa Rozencwajg masih menyukai sektor minyak?
Ia melihat perlambatan pertumbuhan shale Amerika serta peluang pada aset minyak berumur panjang, Canadian oil sands, dan offshore drilling.
10. Mengapa uranium dan batu bara menarik?
Uranium dinilai memiliki pasokan tambang baru yang lambat, sedangkan batu bara berpotensi mendapatkan dukungan dari kebutuhan energi Eropa dan perubahan kebijakan ekspor Indonesia.
Ringkasan
Krisis minyak global 2026 menurut Adam Rozencwajg menyimpan persoalan yang lebih kompleks daripada sekadar kekurangan minyak mentah. Dalam wawancara yang direkam pada 1 September 2026, Managing Partner Goehring & Rozencwajg tersebut menjelaskan bahwa gangguan Selat Hormuz memang mengurangi pasokan, tetapi dampaknya belum terlihat sepenuhnya pada harga dan persediaan yang dipantau pasar.
Menurut perhitungannya, produksi minyak dunia kehilangan sekitar 10 juta barel per hari selama lebih dari 150 hari. Namun, data yang digunakan pasar juga menunjukkan penurunan permintaan sekitar 5 juta barel per hari. Rozencwajg mempertanyakan angka tersebut karena data perjalanan udara, jarak tempuh kendaraan, dan aktivitas ekonomi menurut pengamatannya tidak menunjukkan kehancuran permintaan sebesar itu.
Kunci analisisnya berada pada kilang. Throughput kilang turun sekitar 6 juta barel per hari akibat gangguan di Timur Tengah, keputusan China menghentikan sebagian besar ekspor produk olahan, serta kerusakan kilang Rusia. Jika konsumen masih menggunakan produk minyak dalam jumlah relatif normal, maka persediaan bensin, diesel, dan produk olahan lainnya harus digunakan untuk menutup kesenjangan.
Rozencwajg memperkirakan stok produk olahan non-OECD mungkin telah turun jauh lebih besar daripada yang terlihat dalam data resmi. Ia bahkan menyebut kemungkinan sekitar 500 juta barel, tetapi angka tersebut merupakan estimasi dan bukan fakta final.
Jika Selat Hormuz kembali normal, tekanan belum tentu langsung hilang. Kilang perlu kembali beroperasi, persediaan harus diisi, dan pemerintah mungkin perlu mengisi cadangan strategis.
Untuk investasi, Rozencwajg tetap menyukai sektor minyak, terutama Canadian oil sands dan offshore drilling. Ia juga melihat uranium dan batu bara sebagai peluang, sementara masih berhati-hati terhadap emas.
Bagi Indonesia, pelajaran penting dari krisis minyak global 2026 adalah pentingnya memahami risiko energi secara menyeluruh. Perubahan minyak dunia dapat memengaruhi inflasi, biaya transportasi, industri, dan daya beli, tetapi setiap prediksi pasar harus diperlakukan sebagai analisis, bukan kepastian.
Meta Description
Krisis minyak global 2026 belum berakhir. Adam Rozencwajg mengungkap masalah kilang, stok produk menipis, dan risiko harga minyak lebih tinggi.
Referensi
YouTube
Nama narasumber: Adam Rozencwajg
Jabatan/kepakaran: Managing Partner, Goehring & Rozencwajg; pengamat dan investor sektor energi serta komoditas.
Pewawancara: Charlotte McLeod, Investing News.
Judul video: Adam Rozencwajg: Oil’s Silent Squeeze, Plus When I’ll Buy Gold Stocks Again
Tanggal wawancara: 1 September 2026.
Tanggal publikasi video: 4 September 2026.
Channel: Investing News.
Link video: https://www.youtube.com/watch?v=5BdwMOdyqWs
- Penulis: Adam Rozencwajg
- Editor: TRS
- Sumber: https://www.youtube.com/watch?v=5BdwMOdyqWs











Saat ini belum ada komentar