Stagflasi Global 2027: 7 Risiko Mengerikan dan Cara Melindungi Kekayaan
- account_circle Diego Parrilla
- calendar_month 7 jam yang lalu
- visibility 5
- comment 0 komentar
- print Cetak
stagflasi global
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
Apa yang membuat stagflasi global menjadi ancaman serius bagi ekonomi dan investasi menjelang 2027?
Jawaban Cepat
Stagflasi global adalah kondisi ketika tekanan harga bertahan sementara pertumbuhan ekonomi melemah. Menurut Diego Parrilla, risiko ini berkaitan dengan tingginya utang, ekspansi moneter dan fiskal, serta semakin sulitnya pemerintah membiarkan suku bunga naik tanpa menimbulkan masalah baru. Dampaknya dapat terasa melalui penurunan daya beli, tekanan terhadap obligasi, volatilitas pasar, dan perubahan strategi investasi.
Stagflasi Global Bukan Sekadar Inflasi yang Tinggi
Bayangkan seseorang yang setiap tahun menerima penghasilan yang secara nominal terlihat sama atau bahkan meningkat. Namun ketika berbelanja, ia mulai menyadari sesuatu yang mengganggu: uang yang sama ternyata membeli semakin sedikit barang dan jasa.
Di sisi lain, ekonomi tidak tumbuh dengan kuat. Dunia usaha menghadapi biaya yang meningkat, konsumen semakin berhati-hati, sementara pemerintah dan bank sentral harus menghadapi persoalan utang yang semakin besar.
Inilah salah satu alasan mengapa stagflasi global menjadi perhatian penting. Persoalannya bukan sekadar apakah angka inflasi resmi naik atau turun, tetapi apakah daya beli masyarakat terus terkikis ketika pertumbuhan ekonomi tidak mampu memberikan kompensasi.
Dalam wawancara Wealthion pada 7 November 2025, Diego Parrilla, Chief Investment Officer Quadriga Asset Management sekaligus penulis buku The Energy World Is Flat dan Anti-Bubbles, menyampaikan pandangan yang cukup tegas mengenai risiko tersebut. Menurut Parrilla, sistem ekonomi global memiliki kecenderungan struktural menuju stagflasi karena setiap kali muncul masalah besar, respons pemerintah dan bank sentral sering kali berupa kombinasi pencetakan uang, ekspansi moneter, dan penambahan utang.
Pandangan tersebut tentu bukan berarti stagflasi global pasti terjadi dalam bentuk yang sama di semua negara. Parrilla sendiri membedakan faktor struktural jangka panjang dengan faktor siklus ekonomi, termasuk perkembangan teknologi, produktivitas, energi, dan dinamika pasar.
Namun, ada satu pesan penting yang patut diperhatikan masyarakat Indonesia: nilai nominal uang tidak selalu mencerminkan kemampuan riil uang tersebut untuk membeli sesuatu.
Diego Parrilla dan Peringatan tentang Stagflasi Global
Siapa Diego Parrilla?
Diego Parrilla dikenal sebagai investor dan manajer portofolio dengan latar belakang komoditas dan investasi alternatif. Dalam wawancara tersebut, ia tampil sebagai CIO Quadriga Asset Management dan juga sebagai penulis buku The Energy World Is Flat serta Anti-Bubbles.
Pada 7 November 2025, Parrilla berbicara dengan Maggie Lake dari Wealthion mengenai arah ekonomi global, risiko stagflasi, masa depan obligasi, potensi gelembung AI, emas, aset riil, leverage, serta bagaimana investor dapat memikirkan kembali diversifikasi portofolio.
Yang menarik, tesis Parrilla tidak hanya berbicara mengenai kenaikan harga. Ia justru mengajak investor melihat persoalan dari sudut yang lebih sederhana: berapa banyak barang dan jasa yang masih dapat dibeli oleh uang yang kita miliki?
Mengapa Daya Beli Menjadi Persoalan Utama?
Menurut Parrilla, inflasi resmi tidak selalu menggambarkan pengalaman setiap orang karena setiap rumah tangga memiliki keranjang konsumsi yang berbeda. Keluarga dengan anak kecil, misalnya, memiliki kebutuhan yang berbeda dengan keluarga yang membayar biaya pendidikan tinggi atau kebutuhan kesehatan.
Ia kemudian menekankan bahwa inflasi yang terus berlanjut akan menggerus daya beli secara kumulatif. Bahkan tingkat inflasi yang tampak kecil dapat menghasilkan kehilangan daya beli yang besar apabila berlangsung selama bertahun-tahun karena efek compounding.
Di sinilah konsep stagflasi global menjadi relevan bagi masyarakat biasa. Kita tidak harus menjadi trader atau investor profesional untuk merasakan dampaknya.
Harga makanan, biaya pendidikan, perumahan, transportasi, energi, kesehatan, dan berbagai kebutuhan sehari-hari dapat berubah secara berbeda dari satu rumah tangga ke rumah tangga lainnya. Karena itu, menjaga kekayaan bukan semata-mata mengejar keuntungan investasi, tetapi juga mempertahankan kemampuan membeli kebutuhan hidup di masa depan.
7 Risiko Besar yang Perlu Dipahami
1. Daya Beli Uang Terus Tergerus
Risiko pertama dari stagflasi global adalah erosi daya beli. Uang tunai memang memiliki nilai nominal yang stabil, tetapi daya belinya dapat menurun apabila harga barang dan jasa terus meningkat.
Parrilla menggambarkan proses tersebut sebagai sesuatu yang berlangsung perlahan. Masyarakat dapat merasa kondisi masih normal karena perubahan harga tidak selalu terjadi secara dramatis dalam satu hari. Namun dalam jangka panjang, akumulasi kenaikan harga dapat menghasilkan perbedaan besar terhadap standar hidup.
Karena itu, pertanyaan yang lebih penting bukan hanya “berapa rupiah yang saya miliki?”, melainkan “berapa banyak kebutuhan yang dapat dibeli dengan rupiah tersebut lima, sepuluh, atau dua puluh tahun mendatang?”
2. Utang dan Kebijakan Moneter Dapat Memperpanjang Masalah
Parrilla melihat hubungan erat antara utang, kebijakan moneter, dan risiko stagflasi global. Menurut pandangannya, ketika pemerintah menghadapi pandemi, perang, krisis energi, perlambatan ekonomi, atau masalah sektor keuangan, respons yang sering digunakan adalah kombinasi kebijakan moneter dan fiskal.
Masalahnya, kebijakan tersebut dapat menunda tekanan tanpa benar-benar menghilangkan sumber persoalan. Utang yang sudah besar menjadi semakin sulit dikurangi, sementara kenaikan suku bunga yang terlalu tinggi dapat menimbulkan tekanan terhadap pemerintah dan sistem keuangan.
Dalam skenario seperti itu, kebijakan yang seharusnya menjadi solusi dapat berubah menjadi persoalan baru: tekanan terhadap mata uang dan meningkatnya inflasi.
3. Obligasi Tidak Selalu Menjadi Tempat Aman
Risiko ketiga stagflasi global berkaitan dengan aset yang selama puluhan tahun dianggap sebagai salah satu penyeimbang portofolio: obligasi.
Dalam portofolio tradisional 60/40, saham biasanya mengambil porsi lebih besar untuk pertumbuhan, sedangkan obligasi diharapkan memberikan stabilitas ketika pasar saham mengalami tekanan. Strategi tersebut bekerja dengan baik ketika suku bunga masih memiliki ruang untuk bergerak dan hubungan antara saham dan obligasi dapat memberikan diversifikasi.
Namun, menurut Diego Parrilla, situasinya dapat berubah ketika inflasi menjadi persoalan struktural. Jika imbal hasil obligasi hanya memberikan keuntungan nominal sementara inflasi jauh lebih tinggi, investor dapat memperoleh keuntungan secara nominal tetapi kehilangan daya beli secara riil.
Ketika Diversifikasi Ternyata Tidak Benar-Benar Terdiversifikasi
Parrilla mengingatkan bahwa memiliki banyak jenis aset tidak otomatis berarti sebuah portofolio benar-benar terdiversifikasi.
Pengalaman tahun 2022 menjadi salah satu contoh yang ia gunakan. Pada periode tersebut, saham dan obligasi dapat mengalami penurunan secara bersamaan, sehingga asumsi bahwa obligasi selalu menjadi pelindung ketika saham jatuh menjadi tidak dapat diandalkan sepenuhnya.
Inilah risiko yang perlu diperhatikan dalam menghadapi stagflasi global: korelasi antaraset dapat berubah ketika terjadi tekanan ekstrem.
Portofolio yang terlihat aman dalam kondisi normal belum tentu memberikan perlindungan yang sama ketika inflasi, volatilitas, dan likuiditas bergerak secara bersamaan.
4. Sovereign Bond Shock Dapat Menular
Risiko keempat adalah kemungkinan munculnya guncangan pada pasar obligasi pemerintah.
Parrilla menggunakan istilah “Liz Truss moment” untuk menggambarkan situasi ketika saham jatuh, obligasi pemerintah mengalami tekanan besar, dan mata uang ikut melemah. Kombinasi tiga tekanan tersebut jauh lebih berbahaya dibandingkan penurunan saham saja.
Menurutnya, krisis semacam itu dapat muncul ketika pasar kehilangan kepercayaan terhadap kemampuan atau kebijakan pemerintah. Begitu kepercayaan mulai hilang, tekanan dapat berkembang menjadi lingkaran yang semakin sulit dikendalikan.
Bagi masyarakat Indonesia, pelajarannya bukan berarti krisis Inggris akan otomatis terjadi di Indonesia. Pelajarannya adalah bahwa stagflasi global dapat menciptakan efek domino, terutama ketika negara-negara memiliki utang besar dan ruang kebijakan yang terbatas.
5. Gelembung AI Bisa Menjadi Pedang Bermata Dua
Risiko kelima datang dari sektor yang justru dianggap sebagai salah satu sumber harapan ekonomi masa depan: Artificial Intelligence (AI).
Parrilla tidak menganggap AI sebagai teknologi palsu. Sebaliknya, ia mengakui bahwa AI merupakan teknologi transformatif yang berpotensi mengubah produktivitas dan daya saing secara mendalam.
Namun, teknologi revolusioner tidak otomatis berarti semua perusahaan dan aset yang berkaitan dengannya akan menjadi investasi yang menguntungkan.
Parrilla membandingkan kondisi tersebut dengan era dot-com. Teknologi internet memang benar-benar mengubah dunia, tetapi ekspektasi berlebihan dan investasi besar-besaran akhirnya menciptakan kapasitas berlebih dan menyebabkan banyak aset mengalami penurunan nilai.
Karena itu, dalam menghadapi stagflasi global, investor perlu membedakan antara teknologi yang benar-benar mengubah dunia dan harga aset yang mungkin sudah terlalu tinggi karena ekspektasi terhadap teknologi tersebut.
6. Emas dan Aset Riil Menjadi Perhatian, tetapi Bukan Tanpa Risiko
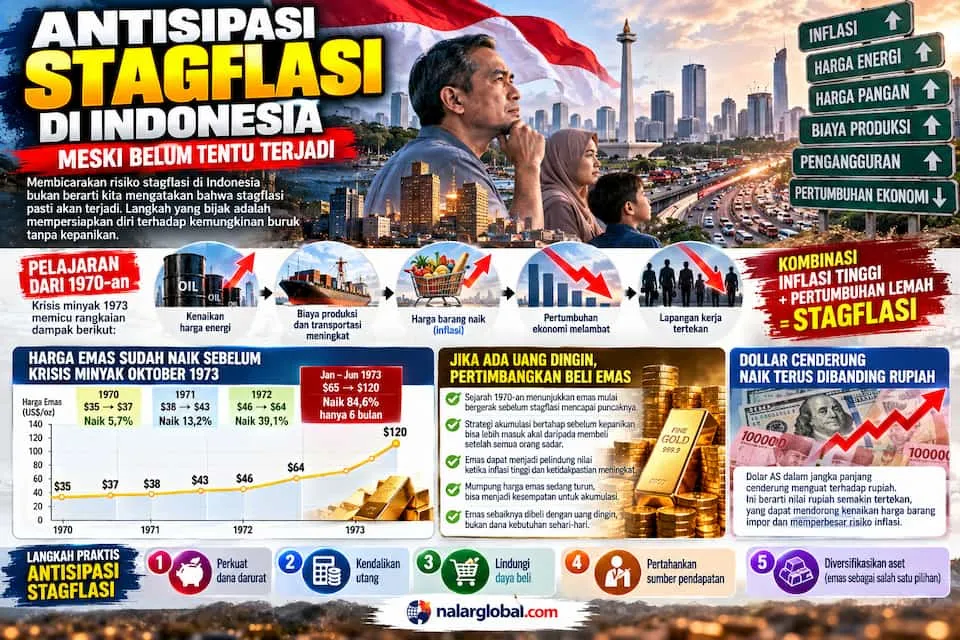
Antisipasi Mengamankan Aset Saat Stagflasi Indonesia
Risiko keenam membawa kita kepada aset yang sering dianggap sebagai perlindungan terhadap inflasi: emas, properti, infrastruktur, dan aset riil lainnya.
Dalam wawancara tersebut, Parrilla mengatakan bahwa jika investor khawatir terhadap aset yang nilainya tergerus inflasi seperti kas, pendapatan tetap, dan kredit, maka secara konseptual ia perlu mempertimbangkan aset yang lebih “long inflation”, antara lain infrastruktur, real estate, precious metals, dan dalam batas tertentu saham.
Namun ada peringatan penting: emas bukan aset yang selalu naik setiap saat.
Dalam krisis, emas bahkan dapat mengalami penurunan sementara karena investor membutuhkan likuiditas dan melakukan penjualan aset. Setelah itu, respons kebijakan terhadap krisis dapat kembali meningkatkan daya tarik emas jika tekanan inflasi dan pelemahan mata uang meningkat.
Artinya, menghadapi stagflasi global tidak cukup dengan sekadar mengatakan “beli emas”. Investor tetap harus memahami volatilitas, harga beli, risiko konsentrasi, kebutuhan likuiditas, dan horizon investasi.
“Sejarah 1970-an menunjukkan emas mulai bergerak ketika tekanan ekonomi sudah terbentuk, tetapi sebelum stagflasi mencapai puncaknya. Karena itu, strategi akumulasi bertahap sebelum kepanikan bisa lebih masuk akal daripada membeli setelah semua orang sadar.” Jadi kalau ada uang dingin (bisa digunakan tanpa ditarik selama 1 tahun), belilah emas. Lagipula dollar cenderung naik terus dibanding rupiah, dan mumpung harga emas dalam US $ per troy ounce lagi trend turun sekarang ini.
Yang menarik: emas sudah naik sebelum krisis minyak Oktober 1973
Perhatikan beberapa titik penting:
Januari 1970 → Desember 1970
$35 → $37
Naik sekitar 5,7%.
Januari 1971 → Desember 1971
$38 → $43
Naik sekitar 13,2%.
Januari 1972 → Desember 1972
$46 → $64
Naik sekitar 39,1%.
Januari 1973 → Juni 1973
$65 → $120
Naik sekitar 84,6% hanya dalam enam bulan.
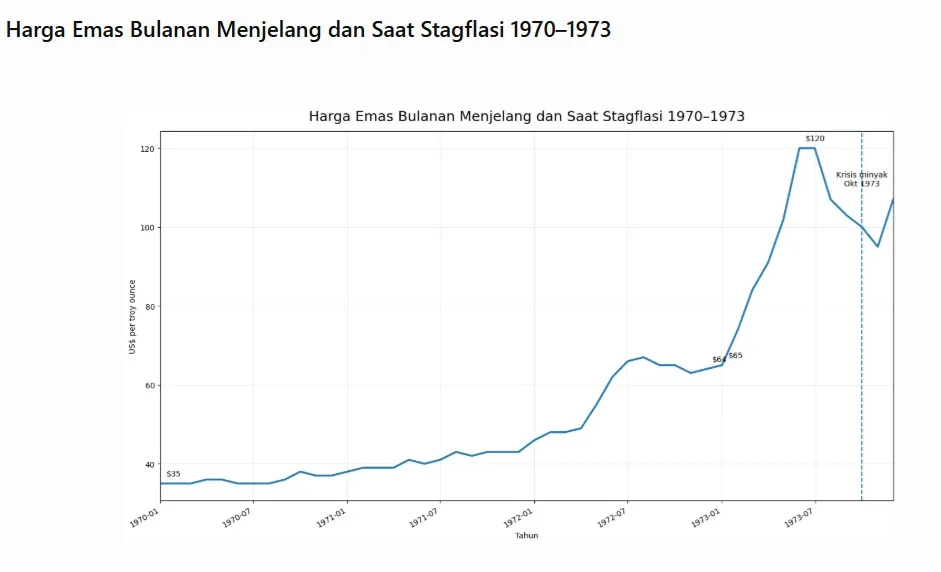
Harga emas sebelum dan setelah Stagflasi di Amerika Serikat
7. Leverage Dapat Mengubah Investasi Menjadi Bencana
Risiko ketujuh adalah penggunaan leverage, baik yang terlihat maupun yang tersembunyi.
Parrilla berulang kali menekankan pentingnya menghindari risiko yang tidak memiliki batas kerugian yang jelas. Menurutnya, leverage dapat membuat seseorang benar mengenai arah jangka panjang suatu aset tetapi tetap kehilangan uang karena tidak mampu bertahan menghadapi penurunan sementara.
Peringatan ini semakin penting ketika volatilitas meningkat. Dalam kondisi krisis, volatilitas dapat meningkat, korelasi antaraset berubah, dan likuiditas mengering secara bersamaan. Kombinasi tersebut dapat membuat portofolio yang sebelumnya terlihat berisiko rendah berubah menjadi sangat berisiko.
Karena itu, salah satu pelajaran utama dari wawancara Parrilla adalah sederhana: jangan menggunakan utang atau struktur investasi yang dapat memaksa kita menjual aset pada saat yang paling buruk.
Apa yang Dimaksud dengan Portofolio “Anti-Bubble”?
Bukan Sekadar Memiliki Banyak Jenis Aset
Dalam menghadapi stagflasi global, diversifikasi tidak cukup hanya dengan membeli banyak instrumen.
Parrilla menjelaskan konsep yang ia sebut sebagai “anti-bubble portfolio”, yaitu pendekatan yang berusaha mengurangi ketergantungan terhadap aset yang sangat rentan terhadap inflasi, utang, dan perubahan rezim pasar.
Ia cenderung lebih berhati-hati terhadap fixed income dalam perspektif menengah hingga panjang, sementara aset riil seperti infrastruktur, properti, dan logam mulia dipandang memiliki karakter yang lebih terkait dengan inflasi.
Untuk saham, ia tidak menyarankan sekadar keluar dari pasar karena mencoba menebak kapan krisis akan datang. Justru, ia menjelaskan pendekatan protected equity, yaitu tetap memiliki eksposur saham tetapi mempertimbangkan mekanisme perlindungan terhadap risiko penurunan.
Perlindungan Tidak Sama dengan Menebak Krisis
Salah satu kesalahan investor adalah mencoba keluar dari pasar sebelum krisis dan kembali masuk setelah semuanya terlihat aman.
Masalahnya, tidak ada yang tahu kapan titik terendah pasar akan terjadi. Ketika kepanikan muncul, investor justru sering kehilangan keberanian untuk kembali masuk.
Karena itu, Parrilla menekankan pentingnya memiliki rencana perlindungan sebelum krisis terjadi, bukan baru mencari perlindungan ketika pasar sudah panik.
Bagaimana Rakyat Indonesia Menghadapi Stagflasi Global?
Menghadapi stagflasi global bukan berarti setiap orang harus menjadi investor profesional atau memindahkan seluruh tabungan ke emas. Pesan terpenting dari pembahasan Diego Parrilla justru adalah memahami risiko, menjaga daya tahan keuangan, dan menghindari keputusan yang dapat memaksa kita menjual aset pada saat kondisi pasar sedang buruk.
Bagi rakyat Indonesia, pendekatan tersebut dapat diterjemahkan ke dalam beberapa prinsip sederhana: menjaga likuiditas, mengendalikan utang, tidak mengejar keuntungan dengan leverage berlebihan, dan membangun diversifikasi yang sesuai dengan kebutuhan masing-masing.
1. Jangan Hanya Melihat Nilai Nominal
Ketika menghadapi stagflasi global, jangan hanya bertanya berapa saldo rekening atau berapa keuntungan investasi secara nominal.
Pertanyaan yang lebih penting adalah berapa kemampuan uang tersebut untuk membeli kebutuhan hidup. Keuntungan investasi 6% per tahun, misalnya, tidak otomatis berarti kekayaan bertambah secara riil apabila biaya hidup meningkat lebih cepat.
Karena itu, masyarakat perlu membedakan antara return nominal dan return riil.
2. Prioritaskan Dana Darurat dan Likuiditas
Kas memang dapat kehilangan daya beli ketika inflasi berlangsung lama. Namun, bukan berarti seluruh kas harus dihilangkan.
Dana untuk kebutuhan sehari-hari dan keadaan darurat tetap membutuhkan likuiditas tinggi. Tujuannya adalah agar seseorang tidak terpaksa menjual investasi ketika pasar sedang mengalami tekanan.
Prinsip ini sejalan dengan perhatian Parrilla terhadap risiko likuiditas dan forced liquidation ketika krisis berkembang.
3. Hindari Leverage yang Tidak Dipahami
Salah satu pesan paling kuat dari Parrilla adalah kewaspadaan terhadap leverage, baik yang terlihat maupun tersembunyi.
Bagi masyarakat umum, prinsip ini tidak hanya berlaku untuk transaksi opsi. Utang konsumtif, pinjaman untuk spekulasi, atau investasi menggunakan dana pinjaman juga dapat memperbesar risiko ketika pendapatan terganggu atau harga aset turun.
Jika suatu investasi hanya terlihat menarik karena menggunakan utang, risikonya perlu dihitung kembali secara serius.
4. Jangan Menganggap Satu Aset Selalu Menjadi Safe Haven
Dalam stagflasi global, tidak ada jaminan bahwa satu aset akan selalu naik ketika aset lain turun.
Parrilla memberikan contoh menarik mengenai emas dan bahkan komoditas seperti jus jeruk. Kenaikan suatu aset ketika krisis tidak selalu berarti aset tersebut merupakan safe haven; posisi spekulatif dan forced liquidation juga dapat memengaruhi harga.
Karena itu, diversifikasi sebaiknya dibangun berdasarkan fungsi masing-masing aset, bukan berdasarkan anggapan bahwa suatu aset pasti naik ketika krisis.
5. Pikirkan Jangka Panjang
Risiko stagflasi global tidak hanya berkaitan dengan apa yang terjadi minggu depan atau bulan depan.
Jika tekanan inflasi berlangsung bertahun-tahun, keputusan mengenai tabungan, utang, properti, bisnis, pendidikan, dan investasi akan memberikan dampak yang jauh lebih besar daripada fluktuasi harga dalam satu atau dua hari.
Tujuan akhirnya bukan memenangkan setiap pergerakan pasar, tetapi membangun kondisi keuangan yang mampu bertahan menghadapi berbagai kemungkinan.
Tabel Ringkasan 7 Risiko Stagflasi Global
| Risiko | Dampak potensial | Pelajaran bagi masyarakat |
|---|---|---|
| Erosi daya beli | Nilai riil uang menurun | Perhatikan return riil |
| Utang tinggi | Ruang kebijakan semakin terbatas | Kendalikan utang pribadi |
| Obligasi tertekan | Return riil dapat mengecil | Jangan menganggap obligasi selalu aman |
| Sovereign bond shock | Saham, obligasi dan mata uang dapat tertekan bersamaan | Hindari konsentrasi risiko |
| Gelembung AI | Valuasi dapat jatuh meski teknologinya tetap bagus | Bedakan teknologi dan harga aset |
| Volatilitas aset riil | Emas/properti tidak selalu naik setiap saat | Diversifikasi dan pahami risikonya |
| Leverage | Kerugian dapat membesar dan memicu forced liquidation | Hindari leverage yang tidak dipahami |
Anjuran dan Larangan bagi Rakyat Indonesia
Anjuran yang harus dilaksanakan ✔️
✔️ Anjuran pertama. Bangun dana darurat yang cukup agar tidak terpaksa menjual investasi ketika pasar mengalami tekanan.
✔️ Anjuran kedua. Evaluasi kekayaan berdasarkan daya beli dan return riil, bukan hanya kenaikan nominal.
✔️ Anjuran ketiga. Diversifikasikan aset berdasarkan fungsi dan risiko, bukan sekadar jumlah instrumen yang dimiliki.
✔️ Anjuran keempat. Pertimbangkan aset riil sebagai salah satu bagian dari strategi jangka panjang, dengan memahami risiko harga, likuiditas, pajak, dan regulasi.
✔️ Anjuran kelima. Tinjau kembali seluruh utang dan hindari penggunaan leverage yang dapat memaksa penjualan aset ketika kondisi pasar memburuk.
Larangan yang harus dihindari ❌
❌ Larangan pertama. Jangan menganggap uang tunai pasti mempertahankan daya beli hanya karena nilai nominalnya tidak berubah.
❌ Larangan kedua. Jangan menganggap obligasi selalu menjadi pelindung ketika saham mengalami penurunan.
❌ Larangan ketiga. Jangan membeli emas, saham, properti, atau aset lain hanya karena yakin harganya pasti naik saat krisis.
❌ Larangan keempat. Jangan menggunakan utang atau leverage untuk mengejar keuntungan yang belum tentu terjadi.
❌ Larangan kelima. Jangan mencoba menebak setiap titik puncak dan dasar pasar tanpa rencana manajemen risiko.
Kesimpulan
Stagflasi global merupakan risiko yang perlu dipahami bukan hanya oleh investor besar, tetapi juga oleh masyarakat biasa. Inti persoalannya adalah kombinasi tekanan harga, pertumbuhan ekonomi yang lemah, utang tinggi, serta keterbatasan kebijakan pemerintah dan bank sentral dalam merespons krisis.
Diego Parrilla melihat risiko tersebut dari perspektif jangka panjang. Menurutnya, ekspansi moneter dan fiskal yang berulang dapat menunda persoalan, tetapi sekaligus berpotensi memperbesar persoalan utang dan menggerus daya beli mata uang.
Dalam situasi seperti itu, masyarakat perlu melihat kekayaan secara riil. Saldo rekening yang bertambah belum tentu menunjukkan kekayaan yang benar-benar meningkat jika kemampuan membeli barang dan jasa justru menurun.
Stagflasi global juga mengajarkan bahwa tidak ada aset yang selalu aman. Obligasi dapat menghadapi tekanan inflasi, emas dapat mengalami volatilitas, saham dapat mengalami koreksi, sementara kas dapat kehilangan daya beli. Bahkan aset yang dianggap aman dapat bergerak berlawanan dari perkiraan ketika terjadi forced liquidation.
Karena itu, perlindungan terbaik bukanlah mencari satu aset ajaib. Yang lebih penting adalah memiliki keuangan yang sehat, utang yang terkendali, likuiditas yang memadai, diversifikasi yang masuk akal, dan disiplin untuk tidak mengambil risiko yang tidak dipahami.
Untuk rakyat Indonesia, pelajaran paling sederhana adalah jangan mengejar keuntungan sampai mengorbankan kemampuan bertahan. Dalam menghadapi ketidakpastian ekonomi, kemampuan bertahan sering kali jauh lebih berharga daripada kemampuan mendapatkan keuntungan besar dalam waktu singkat.
Artikel ini hanya untuk tujuan edukasi. Silakan tinjau disclaimer lengkap kami: https://nalarglobal.com/en/disclaimer/ sebelum menerapkan informasi apa pun.
Frequently Asked Questions
1. Apa itu stagflasi global?
Stagflasi global adalah situasi ketika tekanan inflasi atau kenaikan harga berlangsung bersamaan dengan perlambatan pertumbuhan ekonomi. Kondisi tersebut dapat menyulitkan masyarakat karena harga meningkat sementara pendapatan dan aktivitas ekonomi tidak berkembang dengan kuat.
2. Mengapa stagflasi global berbahaya?
Karena stagflasi dapat menyerang dua sisi sekaligus. Daya beli masyarakat tertekan oleh kenaikan harga, sementara perlambatan ekonomi dapat mengurangi peluang pertumbuhan pendapatan dan keuntungan usaha.
3. Apakah stagflasi global pasti terjadi pada 2027?
Sumber utama tidak menyatakan bahwa stagflasi global pada 2027 merupakan kepastian. Pandangan Diego Parrilla merupakan analisis risiko struktural dan bukan kepastian mengenai waktu atau bentuk krisis.
4. Apakah emas aman ketika terjadi stagflasi?
Emas dapat menjadi salah satu aset yang dipertimbangkan dalam lingkungan inflasi, tetapi tidak selalu naik dalam setiap fase krisis. Parrilla menekankan bahwa emas dapat mengalami penurunan sementara karena kebutuhan likuiditas dan forced liquidation.
5. Apakah obligasi aman menghadapi stagflasi?
Tidak selalu. Jika inflasi lebih tinggi daripada return nominal obligasi, return riil dapat menjadi negatif. Selain itu, hubungan saham dan obligasi dapat berubah dalam kondisi tertentu.
6. Apakah portofolio 60/40 masih relevan?
Sumber tidak menyatakan bahwa portofolio 60/40 harus ditinggalkan oleh semua investor. Parrilla mempertanyakan efektivitasnya sebagai perlindungan dalam lingkungan ketika saham dan obligasi dapat turun bersamaan.
7. Apakah AI sedang berada dalam gelembung?
Menurut Parrilla, AI dapat menjadi teknologi revolusioner sekaligus memiliki bagian pasar yang mengalami karakteristik bubble. Teknologinya dapat benar-benar transformatif, tetapi valuasi perusahaan tidak otomatis mencerminkan nilai ekonomi masa depannya.
8. Mengapa leverage berbahaya?
Leverage memperbesar dampak perubahan harga. Ketika aset turun, investor yang menggunakan utang dapat menghadapi tekanan tambahan dan bahkan forced liquidation sebelum tesis investasinya terbukti.
9. Apakah menyimpan uang tunai merupakan strategi terbaik?
Kas tetap penting untuk likuiditas dan kebutuhan darurat, tetapi tidak otomatis menjadi perlindungan terhadap inflasi. Dalam jangka panjang, daya beli kas dapat menurun ketika harga barang dan jasa meningkat.
10. Apa pelajaran terpenting untuk investor Indonesia?
Jangan bergantung pada satu aset, jangan menggunakan leverage yang tidak dipahami, dan jangan hanya melihat keuntungan nominal. Fokus pada kemampuan mempertahankan daya beli serta membangun portofolio dan keuangan pribadi yang mampu menghadapi berbagai skenario.
Ringkasan
Stagflasi global menjadi salah satu risiko ekonomi yang penting untuk dipahami karena menggabungkan dua tekanan yang biasanya sangat tidak nyaman bagi masyarakat: kenaikan harga dan perlambatan ekonomi. Dalam wawancara pada 7 November 2025, Diego Parrilla menyampaikan pandangan bahwa persoalan struktural seperti utang tinggi, ekspansi moneter dan fiskal, serta keterbatasan pemerintah dalam menaikkan suku bunga dapat menciptakan tekanan jangka panjang terhadap daya beli.
Menurut Parrilla, persoalan inflasi tidak seharusnya hanya dilihat melalui satu angka resmi. Setiap rumah tangga mempunyai pola konsumsi berbeda, sehingga pengalaman kenaikan biaya hidup juga berbeda. Lebih penting lagi, inflasi yang berlangsung terus-menerus dapat menggerus daya beli melalui efek compounding.
Dampaknya dapat menjalar ke pasar keuangan. Obligasi tidak selalu mampu menjadi pelindung ketika inflasi menjadi persoalan struktural, sementara saham dan obligasi dapat mengalami penurunan bersamaan. Karena itu, diversifikasi tidak cukup hanya dengan memiliki banyak instrumen.
Parrilla juga melihat peluang sekaligus risiko dalam AI. Teknologi tersebut berpotensi meningkatkan produktivitas, tetapi investasi berlebihan dan valuasi yang terlalu tinggi dapat menciptakan dinamika seperti era dot-com.
Dalam menghadapi stagflasi global, masyarakat Indonesia tidak membutuhkan ramalan sempurna. Yang lebih penting adalah menjaga likuiditas, mengendalikan utang, menghindari leverage berlebihan, memahami risiko setiap aset, dan membangun diversifikasi sesuai kemampuan.
Meta Description
Stagflasi global 2027 mengancam daya beli dan investasi. Pelajari 7 risiko utama serta strategi melindungi kekayaan dari inflasi, utang, dan volatilitas.
Referensi
YouTube
Diego Parrilla — Chief Investment Officer Quadriga Asset Management, investor dan penulis The Energy World Is Flat serta Anti-Bubbles.
Judul video: Diego Parrilla: The Stagflation Endgame & How to Protect Your Portfolio
Tanggal: 7 November 2025
Tonton video di YouTube
- Penulis: Diego Parrilla
- Editor: Triono R. Setiawan
- Sumber: https://www.youtube.com/watch?v=TeKgS7Kw-fk&utm_source=chatgpt.com




Saat ini belum ada komentar