Daya Beli Masyarakat Indonesia Tertekan? 7 Alarm Mengkhawatirkan di Balik Ekonomi yang Tetap Tumbuh
- account_circle Yanuar Rizky, Lolita Setyawati, CFP.RIFA, Awalil Rizky,Harian Kompas
- calendar_month 9 jam yang lalu
- visibility 5
- comment 0 komentar
- print Cetak
daya beli masyarakat Indonesia
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
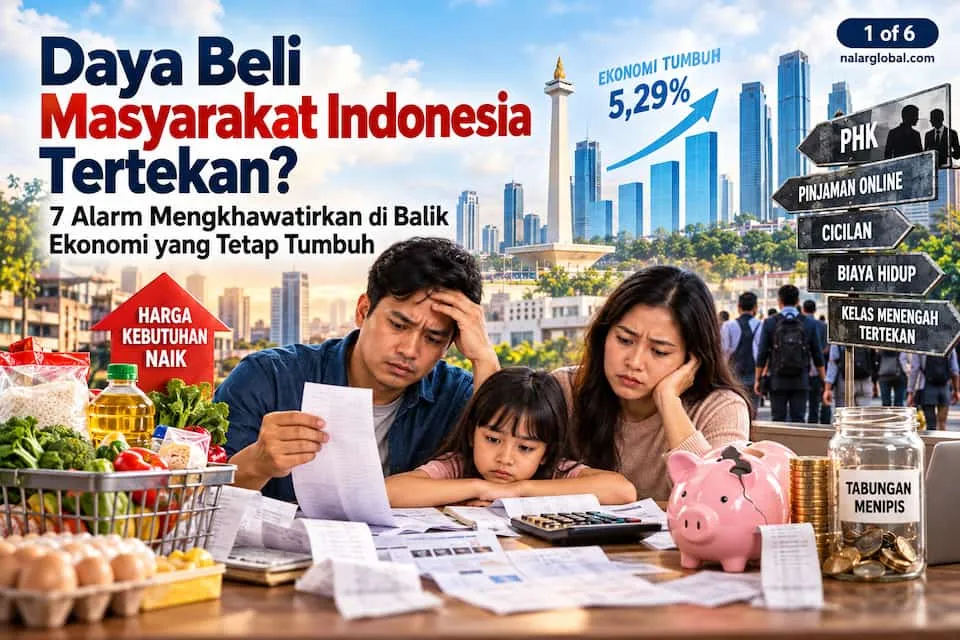
Mengapa daya beli masyarakat Indonesia terasa semakin tertekan ketika ekonomi nasional masih mencatat pertumbuhan di atas 5%?
Jawaban Cepat
Daya beli masyarakat Indonesia menghadapi tekanan yang terlihat dari berkurangnya kemampuan menabung, meningkatnya penggunaan utang untuk kebutuhan hidup, ancaman PHK, serta perlambatan sektor manufaktur. Pertumbuhan ekonomi tetap positif, tetapi angka makro tidak selalu menggambarkan kondisi setiap rumah tangga. Karena itu, yang perlu diperhatikan bukan hanya pertumbuhan ekonomi, tetapi juga pendapatan, biaya hidup, lapangan kerja, tabungan, dan kualitas konsumsi masyarakat.
Ketika Ekonomi Tumbuh, Mengapa Banyak Orang Justru Merasa Semakin Berat?
Ada paradoks yang semakin sulit diabaikan dalam kehidupan ekonomi sehari-hari. Di satu sisi, masyarakat mendengar bahwa ekonomi Indonesia masih tumbuh lebih dari 5 persen. Di sisi lain, semakin banyak keluarga harus menghitung ulang belanja, mengurangi pengeluaran, menggunakan tabungan, bahkan mengambil utang untuk menjaga kebutuhan rumah tangga tetap berjalan.
Fenomena inilah yang membuat pembahasan tentang daya beli masyarakat Indonesia menjadi penting. Sebab ekonomi bukan hanya tentang angka pertumbuhan dalam laporan statistik. Ekonomi juga terlihat dari apakah gaji cukup sampai akhir bulan, apakah keluarga masih mampu menabung, apakah pedagang masih mendapatkan pembeli, dan apakah seseorang dapat memenuhi kebutuhan tanpa terus menambah cicilan.
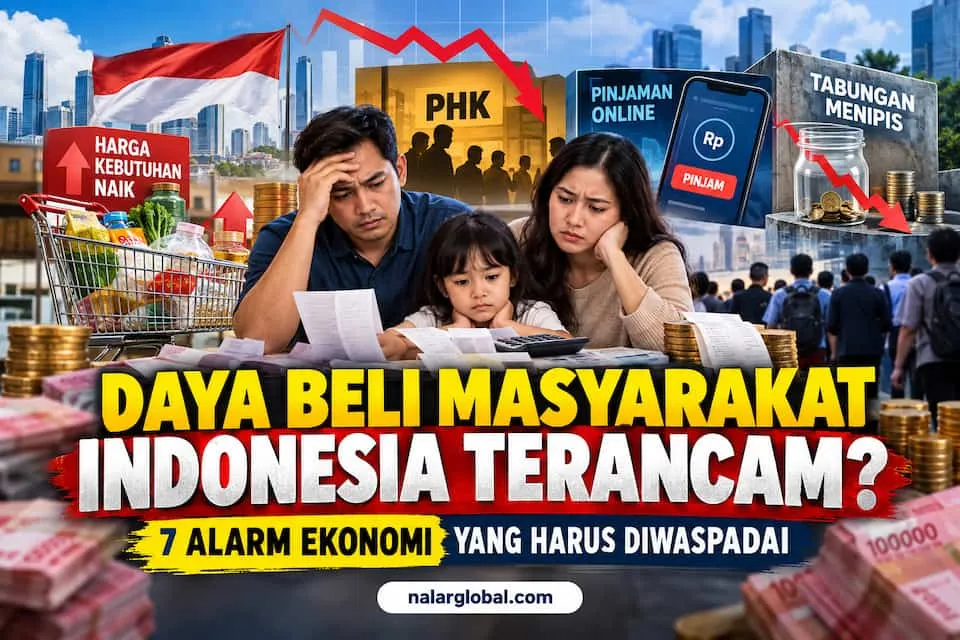
Salah satu sumber yang membahas persoalan ini menggambarkan kondisi masyarakat yang mulai menghadapi tekanan dari berbagai arah: kebutuhan pokok, biaya hidup, tabungan yang menurun, utang konsumtif, pinjaman online, dan paylater. Ketika masyarakat mengurangi belanja bukan karena ingin hidup lebih hemat, tetapi karena kemampuan finansialnya memang semakin terbatas, dampaknya dapat merambat kepada pedagang, usaha kecil, produksi, dan lapangan kerja.
Di sinilah persoalan daya beli masyarakat Indonesia menjadi lebih kompleks. Seseorang mungkin masih memiliki pekerjaan dan menerima gaji setiap bulan, tetapi kondisi ekonominya belum tentu aman. Jika sebagian besar penghasilan langsung habis untuk kebutuhan pokok dan cicilan, ruang untuk menabung, berinvestasi, menghadapi keadaan darurat, atau merencanakan masa depan menjadi semakin sempit.
Angka Pertumbuhan Ekonomi Tidak Selalu Sama dengan Kondisi Dompet
Salah satu sumber mencatat pertumbuhan ekonomi Indonesia pada triwulan II 2026 sebesar 5,29 persen. Angka tersebut menunjukkan bahwa perekonomian nasional masih bergerak positif. Namun, pertanyaan pentingnya adalah: apakah pertumbuhan tersebut sudah terasa secara merata di tingkat rumah tangga?
Pertanyaan tersebut bukan berarti pertumbuhan ekonomi tidak penting. Justru pertumbuhan tetap diperlukan untuk menciptakan kegiatan usaha, investasi, pekerjaan, dan pendapatan. Masalahnya, pertumbuhan yang positif belum otomatis berarti seluruh masyarakat mengalami peningkatan kesejahteraan dengan kecepatan yang sama.
Gambaran yang muncul dari sumber-sumber ini cukup menarik. Aktivitas ekonomi masih terlihat berjalan, tetapi pada saat yang sama terdapat indikasi bahwa sebagian rumah tangga menghadapi tekanan finansial. Tabungan semakin sulit dipertahankan, konsumsi semakin sensitif terhadap harga, sementara sebagian kebutuhan mulai dibiayai dengan kredit.
Karena itu, daya beli masyarakat Indonesia sebaiknya tidak dinilai hanya dari seberapa ramai pusat perbelanjaan atau seberapa tinggi pertumbuhan ekonomi. Kita juga perlu melihat sumber uang yang digunakan masyarakat untuk melakukan konsumsi tersebut.
Apakah Konsumsi Masih Sehat atau Mulai Ditopang Utang?
Utang tidak selalu berarti sesuatu yang buruk. Pinjaman untuk modal usaha, membeli peralatan kerja, pendidikan, atau meningkatkan keterampilan dapat menghasilkan manfaat ekonomi pada masa depan.
Masalah mulai muncul ketika utang digunakan untuk membayar kebutuhan dasar yang seharusnya dapat ditutup oleh penghasilan rutin. Salah satu pembahasan ekonomi dalam sumber yang digunakan di sini menekankan perbedaan penting tersebut: utang untuk kegiatan produktif berbeda dengan utang untuk membeli kebutuhan pokok, membayar listrik, atau sekadar bertahan sampai gajian berikutnya.
Jika pola tersebut berlangsung terus-menerus, konsumsi rumah tangga memang masih terlihat berjalan. Namun, kualitasnya berubah. Masyarakat tetap membeli karena harus memenuhi kebutuhan, tetapi sebagian pembayarannya dipindahkan ke masa depan melalui cicilan.
Dalam kondisi seperti itu, angka konsumsi yang masih bertahan belum tentu menunjukkan kondisi keuangan rumah tangga yang sehat. Justru perlu ditanyakan apakah konsumsi tersebut berasal dari peningkatan pendapatan atau dari semakin besarnya penggunaan kredit.
Alarm Pertama: Tabungan Mulai Menjadi Penyangga Kehidupan Sehari-hari
Tabungan pada dasarnya merupakan bantalan keuangan. Ia disiapkan untuk menghadapi kebutuhan tidak terduga, pendidikan, kesehatan, kehilangan pekerjaan, atau tujuan finansial jangka panjang.
Ketika tabungan mulai digunakan untuk membiayai kebutuhan rutin, fungsi tersebut berubah. Uang yang seharusnya menjadi perlindungan masa depan dipakai untuk mempertahankan kehidupan hari ini.
Salah satu pembahasan mengenai kelas menengah menunjukkan bahwa fenomena “makan tabungan” tidak selalu dapat dijelaskan hanya dengan gaya hidup. Ada rumah tangga yang memang menghadapi tekanan biaya hidup sehingga kemampuan menyisihkan uang semakin kecil.
Kondisi ini penting diperhatikan karena penurunan tabungan dapat menjadi tahap sebelum seseorang masuk ke fase berikutnya: menggunakan kredit untuk menutup kebutuhan.
Jika tabungan sudah semakin tipis sementara pendapatan tidak meningkat sebanding dengan biaya hidup, daya tahan finansial keluarga ikut melemah. Satu kejadian seperti PHK, sakit, biaya pendidikan, atau kebutuhan mendadak dapat langsung mengganggu seluruh arus kas rumah tangga.
Kelas Menengah Tidak Selalu Berarti Aman Secara Finansial
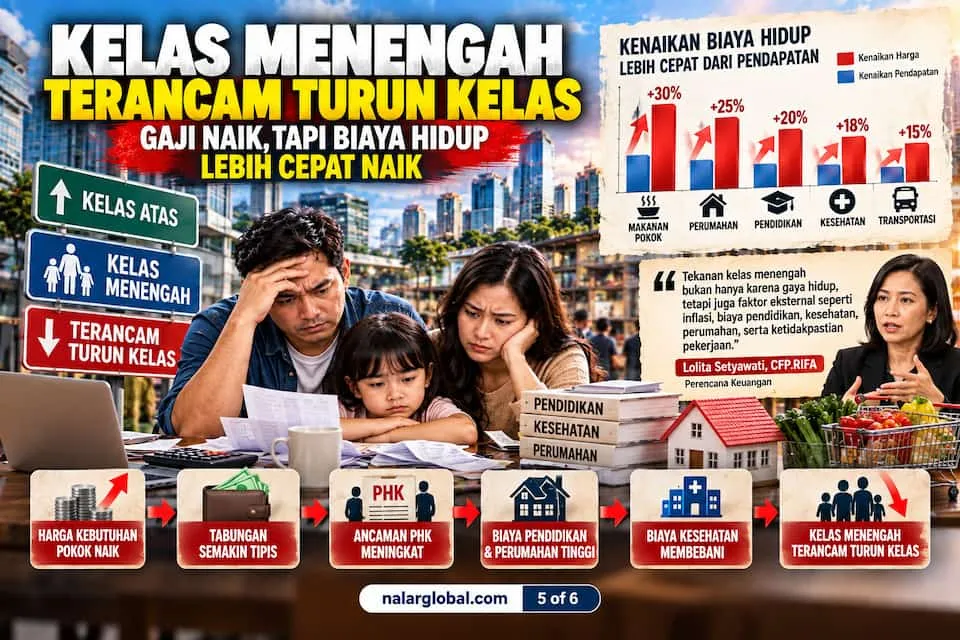
Menurut Lolita Setyawati, CFP.RIFA, seorang perencana keuangan yang tampil dalam program CUANOMIX Liputan 6, persoalan kelas menengah tidak dapat dilihat hanya dari besarnya pendapatan. Ia menjelaskan bahwa kondisi aman secara finansial juga berkaitan dengan arus kas, dana darurat, serta kemampuan membayar utang secara lancar.
Ia juga menekankan bahwa tekanan terhadap kelas menengah tidak semata-mata berasal dari kesalahan individu. Faktor eksternal seperti inflasi dan meningkatnya biaya kebutuhan hidup ikut memberikan tekanan, sementara kenaikan penghasilan tidak selalu mampu mengejar kenaikan biaya tersebut.
Artinya, ketika seseorang merasa gajinya “hanya numpang lewat”, persoalannya belum tentu karena ia tidak mampu mengatur uang. Bisa saja struktur biaya hidup memang telah berubah sehingga ruang finansialnya semakin sempit.
Inilah salah satu alasan mengapa pembahasan daya beli masyarakat Indonesia perlu melihat persoalan rumah tangga secara lebih manusiawi. Di balik angka statistik terdapat keluarga yang sedang berusaha mempertahankan keseimbangan antara pendapatan, kebutuhan pokok, cicilan, pendidikan, kesehatan, dan masa depan.
Alarm Kedua: Utang Mulai Menggantikan Tabungan
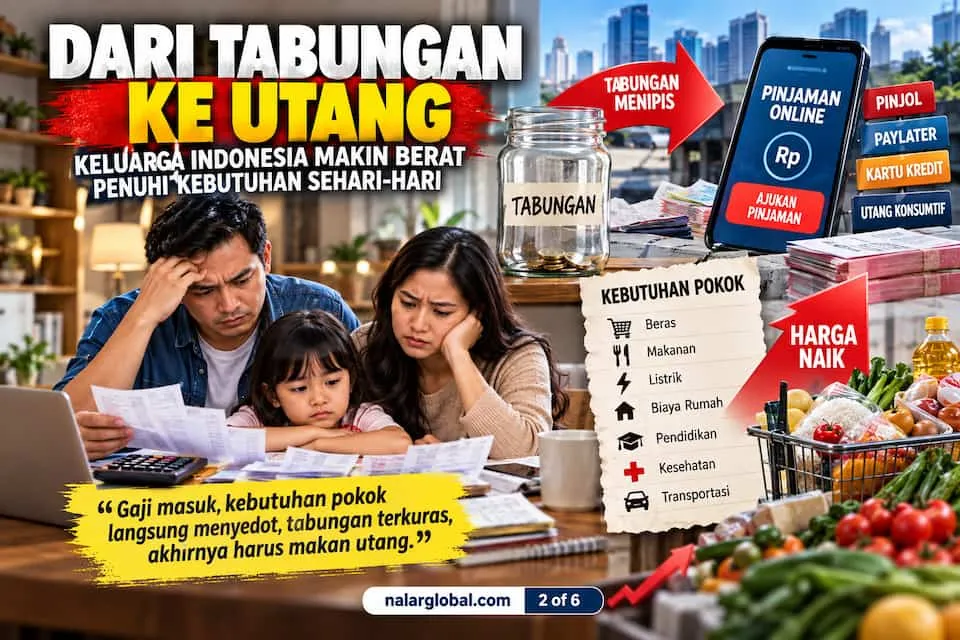
Ketika tabungan semakin sulit digunakan sebagai bantalan, utang dapat menjadi jalan keluar yang paling mudah terlihat. Prosesnya sering berlangsung perlahan: belanja dikurangi, tabungan dicairkan, kemudian cicilan ditambah.
Sumber lain menggambarkan fenomena tersebut sebagai perubahan dari “makan tabungan” menjadi “makan utang”. Artinya, sebagian masyarakat mulai mempertahankan konsumsi bukan dengan cadangan uang yang sudah dimiliki, melainkan dengan pendapatan masa depan yang dipinjam hari ini.
Fenomena tersebut perlu diperhatikan karena cicilan hari ini akan menjadi pengeluaran wajib pada bulan berikutnya. Jika pendapatan tidak bertambah, ruang untuk konsumsi produktif dan tabungan semakin kecil.
Pada tahap tertentu, seseorang bisa terjebak dalam siklus bekerja untuk membayar kewajiban sebelumnya. Bukan berarti kondisi tersebut sudah dialami seluruh masyarakat Indonesia, tetapi meningkatnya ketergantungan pada kredit merupakan alarm yang layak diperhatikan.
Alarm Ketiga: Pinjaman Online Tumbuh Lebih Cepat
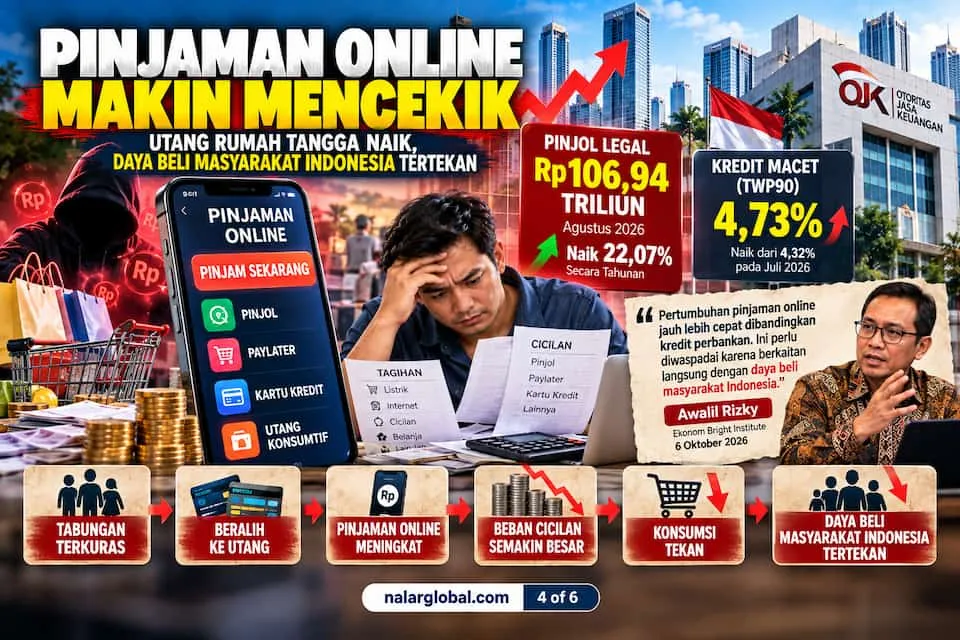
Pada 6 Oktober 2026, ekonom Bright Institute Awalil Rizky menyoroti data pinjaman online yang dicatat OJK. Menurut penjelasannya, outstanding pinjaman online legal pada Agustus 2026 mencapai Rp106,94 triliun dan tumbuh 22,07 persen secara tahunan. Ia juga menyoroti kenaikan TWP90 menjadi 4,73 persen.
Angka tersebut tidak boleh langsung diterjemahkan sebagai bukti bahwa seluruh masyarakat sedang mengalami krisis keuangan. Namun, pertumbuhan pinjaman yang jauh lebih cepat dibandingkan pertumbuhan kredit perbankan menjadi indikator yang patut dicermati.
Awalil Rizky juga mengingatkan bahwa persoalan pinjaman online tidak berdiri sendiri. Menurutnya, pemerintah dan otoritas perlu melihat hubungan antara pinjaman, daya beli, kemampuan menabung, dan kemampuan masyarakat merencanakan keuangan.
Dengan kata lain, pinjol bukan sekadar persoalan teknologi finansial. Jika sebagian masyarakat menggunakan pinjaman untuk mempertahankan konsumsi karena pendapatan tidak mencukupi, maka fenomenanya berkaitan langsung dengan kesehatan ekonomi rumah tangga.
Alarm Keempat: Mesin Lapangan Kerja Mulai Melemah
Salah satu persoalan paling penting dalam pembahasan daya beli masyarakat Indonesia adalah kualitas lapangan kerja. Masyarakat dapat tetap berbelanja selama memiliki penghasilan yang cukup dan relatif aman. Ketika pekerjaan mulai terancam, perilaku rumah tangga biasanya berubah jauh lebih cepat.
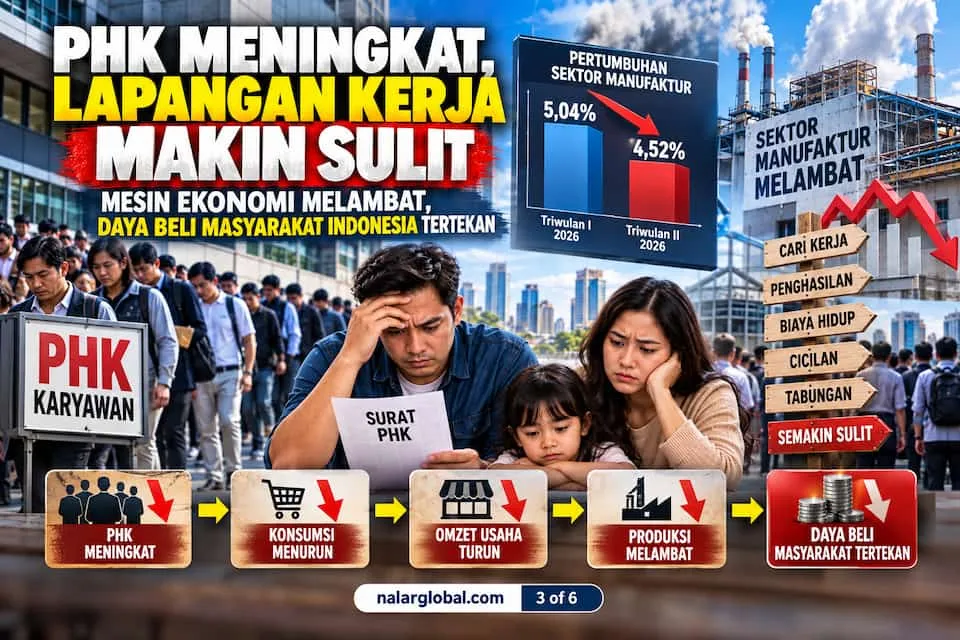
Dalam pembahasan mengenai ekonomi Indonesia 2026, sektor manufaktur disebut masih menjadi salah satu mesin penting pencipta lapangan kerja. Namun, pertumbuhannya dilaporkan melambat dari 5,04 persen pada triwulan I menjadi 4,52 persen pada triwulan II 2026. Pada saat yang sama, ancaman PHK dan sulitnya memperoleh pekerjaan menjadi perhatian. 3C. Kok Bisa Ekonomi Tumbuh, Ta…
Masalahnya bukan hanya jumlah orang yang kehilangan pekerjaan. Ketidakpastian pekerjaan juga dapat membuat orang yang masih bekerja menahan konsumsi, menunda membeli rumah, menunda kendaraan, mengurangi hiburan, dan memperbesar tabungan jika masih mampu.
Akibatnya, tekanan daya beli masyarakat Indonesia dapat muncul bahkan sebelum seseorang benar-benar kehilangan pekerjaan.
Mengapa PHK Bisa Menjadi Masalah yang Lebih Besar?
PHK tidak berhenti pada hilangnya gaji satu orang. Ketika sebuah keluarga kehilangan sumber pendapatan, konsumsi rumah tangga ikut berkurang. Pedagang kehilangan pembeli, usaha kecil kehilangan omzet, dan perusahaan yang menghadapi permintaan lebih rendah dapat kembali mengurangi produksi.
Siklus tersebut dapat membentuk tekanan berantai. Karena itu, persoalan lapangan kerja sangat erat kaitannya dengan daya beli masyarakat Indonesia.
Yanuar Rizky, seorang ekonom, dalam diskusi pada 4 Oktober 2026 memberikan peringatan mengenai kemungkinan tekanan yang lebih besar apabila PHK terus meningkat. Ia membandingkan sebagian dinamika yang sedang diamati dengan pengalaman Korea Selatan menjelang krisis 1998, sembari menegaskan bahwa karakter krisis Indonesia dan Korea Selatan tidak sama.
Perbandingan tersebut sebaiknya dipahami sebagai pelajaran, bukan ramalan. Indonesia tidak otomatis akan mengalami krisis seperti Korea Selatan hanya karena terdapat kesamaan berupa tekanan kelas menengah dan lapangan kerja.
Alarm Kelima: Frekuensi Transaksi Masyarakat Bisa Menurun
Salah satu pengamatan Yanuar Rizky yang menarik adalah mengenai transaksi ekonomi. Menurut penjelasannya, nilai nominal transaksi dapat terlihat relatif bertahan, tetapi frekuensinya dapat menurun. Artinya, aktivitas ekonomi secara agregat belum tentu langsung terlihat jatuh, sementara masyarakat sebenarnya mulai melakukan transaksi lebih sedikit.
Bayangkan sebuah keluarga yang sebelumnya membeli kebutuhan tambahan setiap minggu, makan di luar beberapa kali dalam sebulan, atau membeli barang non-esensial. Ketika pendapatan terasa semakin sempit, pengeluaran tersebut dapat dihentikan satu per satu.
Bagi keluarga, keputusan itu mungkin terlihat sederhana. Namun jika dilakukan oleh jutaan rumah tangga secara bersamaan, dampaknya dapat dirasakan oleh pedagang dan pelaku usaha.
Inilah mengapa daya beli masyarakat Indonesia bukan hanya persoalan apakah orang masih berbelanja. Pertanyaan yang lebih penting adalah berapa banyak yang dibelanjakan, seberapa sering transaksi dilakukan, dan dari mana sumber dananya.
Ketika Masyarakat Berhenti Belanja, Pedagang Ikut Merasakan
Konsumsi rumah tangga memiliki hubungan langsung dengan aktivitas ekonomi sehari-hari. Ketika masyarakat mengurangi belanja karena kemampuan finansialnya menurun, omzet pedagang dapat ikut turun.
Sumber mengenai fenomena “rakyat berhenti belanja” menggambarkan rantai tersebut secara sederhana: konsumen mengerem pengeluaran, pedagang kehilangan pembeli, omzet menurun, kemudian produksi dapat ikut melambat.
Kondisi ini berbeda dengan perilaku menabung yang sehat. Mengurangi konsumsi untuk membangun dana darurat adalah keputusan finansial yang rasional. Sebaliknya, mengurangi konsumsi karena uang memang tidak lagi cukup merupakan tanda tekanan yang berbeda.
Perbedaan tersebut penting agar masyarakat tidak buru-buru menyimpulkan bahwa setiap penurunan belanja merupakan tanda ekonomi membaik. Bisa saja masyarakat sedang berhemat untuk memperkuat keuangan, tetapi bisa juga sedang bertahan karena pendapatan tidak lagi cukup.
Alarm Keenam: Kelas Menengah Terancam Turun Kelas
Kelas menengah sering dianggap sebagai kelompok yang relatif aman. Kenyataannya, rasa aman tersebut sangat bergantung pada struktur pengeluaran, jumlah tanggungan, lokasi tempat tinggal, utang, tabungan, dan stabilitas pekerjaan.
Lolita Setyawati menjelaskan bahwa ukuran kelas menengah dapat berbeda tergantung pendekatan yang digunakan. Dalam pembahasannya, standar pengeluaran BPS dan pendekatan berdasarkan pendapatan dapat memberikan gambaran yang berbeda. Ia juga menekankan bahwa biaya hidup kota besar dapat membuat pendapatan yang terlihat cukup menjadi terasa sangat ketat. 3D. PHK, Makan Tabungan, Makan …
Tekanan semakin besar ketika kenaikan biaya kebutuhan penting lebih cepat daripada pertumbuhan penghasilan. Dalam pembahasan tersebut, pendidikan, kesehatan, dan perumahan disebut sebagai beberapa pos yang dapat memberikan tekanan besar terhadap keuangan rumah tangga.
Bagi masyarakat, konsekuensinya sederhana tetapi serius: penghasilan mungkin naik, tetapi kemampuan membeli barang dan jasa belum tentu meningkat.
Bukan Semata-Mata Karena Gaya Hidup
Ada kecenderungan menyalahkan kelas menengah ketika mereka mulai berutang. Seolah-olah semua persoalan berasal dari gaya hidup, FOMO, atau ketidakmampuan mengatur uang.
Padahal, Lolita Setyawati menilai faktor eksternal juga memiliki pengaruh besar. Ia menjelaskan bahwa sebagian masyarakat memang mengambil utang untuk kebutuhan penting, termasuk pendidikan dan kesehatan, bukan semata-mata untuk gaya hidup.
Tentu saja keputusan finansial individu tetap penting. Tetapi analisis yang hanya menyalahkan individu berisiko mengabaikan persoalan yang lebih luas: biaya hidup, ketidakpastian pekerjaan, kenaikan harga kebutuhan, dan pendapatan yang tidak selalu tumbuh sebanding.
Karena itu, daya beli masyarakat Indonesia harus dilihat dari dua sisi sekaligus: ketahanan rumah tangga dan kondisi ekonomi struktural.
Alarm Ketujuh: Pertumbuhan Konsumsi yang Ditopang Utang Tidak Bisa Berlangsung Selamanya
Salah satu risiko terbesar muncul ketika konsumsi tetap berjalan, tetapi sebagian konsumsinya semakin banyak dibiayai utang.
Awalil Rizky mengingatkan bahwa data konsumsi perlu dibaca secara hati-hati karena pinjaman online dan pegadaian juga dapat ikut mendorong kemampuan masyarakat untuk berbelanja dalam jangka pendek. Jika kredit terus meningkat sementara kemampuan membayar tidak ikut menguat, konsumsi tersebut memiliki keterbatasan keberlanjutan.
Di sinilah perbedaan antara pertumbuhan konsumsi dan kesehatan konsumsi menjadi penting. Konsumsi yang berasal dari pendapatan yang meningkat relatif berbeda dengan konsumsi yang dipertahankan melalui penambahan utang.
Jika seseorang menerima penghasilan Rp10 juta dan membelanjakan Rp8 juta dari pendapatannya, situasinya berbeda dengan seseorang yang menerima Rp10 juta tetapi membutuhkan tambahan utang Rp2 juta setiap bulan untuk mempertahankan pengeluaran Rp12 juta.
Pada contoh kedua, angka konsumsi memang lebih tinggi. Namun ketahanan keuangannya justru lebih rapuh.
Korea Selatan 1997–1998: Pelajaran, Bukan Ramalan
Yanuar Rizky menggunakan pengalaman Korea Selatan menjelang krisis 1998 sebagai salah satu bahan pembelajaran. Dalam penjelasannya, krisis Korea Selatan memiliki karakter yang berbeda dari krisis Indonesia 1998. Indonesia mengalami krisis yang sangat berkaitan dengan sektor perbankan, sedangkan Korea Selatan menghadapi tekanan besar pada kelas menengah dan sektor korporasi. 3. Bahaya di Balik Angka Statis…
Ia menggambarkan bagaimana PHK yang meningkat dan tekanan terhadap rumah tangga dapat memperlemah kelas menengah. Ketika tabungan dan aset finansial keluarga mulai terkikis, kemampuan masyarakat untuk bertahan terhadap guncangan ekonomi juga semakin kecil.
Pelajaran pentingnya bukan bahwa Indonesia pasti mengulang sejarah Korea Selatan. Pelajarannya adalah bahwa lapangan kerja, kelas menengah, konsumsi, dan stabilitas ekonomi saling berhubungan.
Jika salah satu mata rantai melemah terlalu lama, dampaknya dapat merambat ke mata rantai lainnya.
Apa yang Harus Dilakukan Rakyat Indonesia Sekarang?
Menghadapi kondisi yang penuh ketidakpastian tidak berarti masyarakat harus panik. Justru semakin tidak pasti keadaan ekonomi, semakin penting keluarga memiliki kendali atas hal-hal yang memang masih dapat dikendalikan.
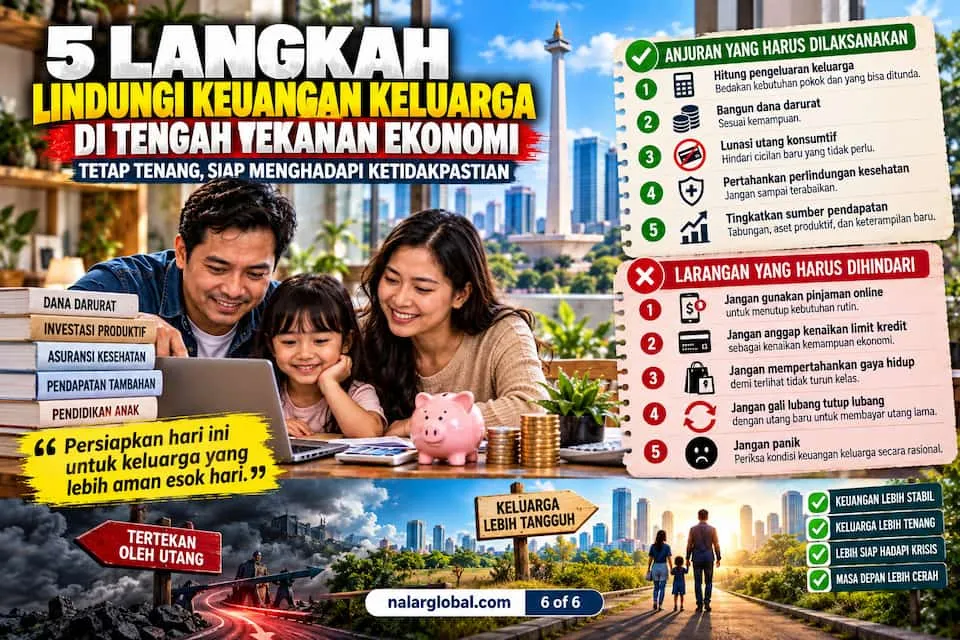
Lolita Setyawati menyarankan pentingnya dana darurat, pemetaan aset, serta pemisahan antara utang produktif dan konsumtif. Ia juga menekankan agar masyarakat tidak terus menambah utang konsumtif dan menghindari pola “gali lubang tutup lubang”.
Anjuran yang harus dilaksanakan✔️
✔️ Anjuran pertama: Hitung pengeluaran wajib keluarga setiap bulan dan bedakan kebutuhan pokok dari pengeluaran yang masih dapat ditunda.
✔️ Anjuran kedua: Bangun atau pertahankan dana darurat sesuai kemampuan, karena kehilangan pekerjaan dapat terjadi tanpa pemberitahuan panjang.
✔️ Anjuran ketiga: Prioritaskan pelunasan utang konsumtif dan jangan menambah cicilan baru hanya untuk mempertahankan gaya hidup.
✔️ Anjuran keempat: Pertahankan perlindungan kesehatan yang dimiliki dan pastikan kewajiban terkait perlindungan tersebut tidak terabaikan.
✔️ Anjuran kelima: Jika memiliki penghasilan tambahan, arahkan sebagian untuk memperkuat tabungan, aset produktif, atau keterampilan yang dapat meningkatkan kemampuan menghasilkan pendapatan.
Larangan yang harus dihindari ❌
❌ Larangan pertama: Jangan menggunakan pinjaman online untuk menutup kebutuhan rutin jika penghasilan memang tidak cukup untuk membayarnya.
❌ Larangan kedua: Jangan menganggap kenaikan limit kredit sebagai kenaikan kemampuan ekonomi.
❌ Larangan ketiga: Jangan mempertahankan gaya hidup hanya karena takut dianggap turun kelas.
❌ Larangan keempat: Jangan melakukan “gali lubang tutup lubang” dengan mengambil utang baru untuk membayar utang lama tanpa rencana penyelesaian.
❌ Larangan kelima: Jangan panik hanya karena melihat narasi krisis; periksa kondisi keuangan keluarga berdasarkan pendapatan, tabungan, cicilan, dan kebutuhan nyata.
Jadi, Apakah Indonesia Sedang Menuju Krisis?
Kelima sumber tersebut tidak cukup untuk menyimpulkan bahwa Indonesia sedang menuju krisis ekonomi seperti Meksiko 1978, Korea Selatan 1998, atau Indonesia 1998. Namun, sumber-sumber tersebut menunjukkan sejumlah tekanan yang layak dipantau: daya beli yang terasa melemah bagi sebagian rumah tangga, tabungan yang semakin terpakai, peningkatan penggunaan utang, tekanan kelas menengah, ancaman PHK, dan meningkatnya pinjaman online.
Dengan demikian, istilah yang lebih tepat pada tahap ini adalah alarm ekonomi, bukan kepastian terjadinya krisis.
Daya beli masyarakat Indonesia dapat menjadi salah satu indikator penting untuk melihat apakah pertumbuhan ekonomi benar-benar diterjemahkan menjadi kesejahteraan rumah tangga. Jika pendapatan dan lapangan kerja menguat, sementara ketergantungan terhadap utang menurun, tekanan tersebut dapat mereda.
Sebaliknya, jika PHK meningkat, tabungan terus terkuras, kredit bermasalah bertambah, dan konsumsi semakin bergantung pada utang, risikonya menjadi lebih serius.
Karena itu, masyarakat tidak perlu memilih antara percaya pada angka statistik atau percaya pada pengalaman sehari-hari. Keduanya perlu dibaca bersama.
Kesimpulan
Daya beli masyarakat Indonesia sedang menghadapi sejumlah tekanan yang tidak boleh diabaikan. Ekonomi nasional masih tumbuh dan angka pertumbuhan tetap penting, tetapi pertumbuhan tersebut belum otomatis berarti setiap keluarga memiliki ruang finansial yang semakin luas.
Dari berbagai sumber yang dibahas, muncul beberapa alarm: tabungan sebagian rumah tangga semakin sulit dipertahankan, utang mulai digunakan untuk kebutuhan penting, pinjaman online tumbuh cepat, kelas menengah menghadapi tekanan biaya hidup, sektor manufaktur melambat, dan ancaman PHK dapat mempersempit pendapatan keluarga.
Namun, semua tanda tersebut belum cukup untuk menyatakan Indonesia sedang mengalami krisis ekonomi. Perbandingan dengan Korea Selatan 1998 lebih tepat digunakan sebagai pelajaran mengenai pentingnya menjaga lapangan kerja, kelas menengah, transaksi ekonomi, dan kesinambungan konsumsi.
Bagi rakyat Indonesia, langkah paling rasional bukan panik, melainkan memperkuat pertahanan finansial. Kurangi utang konsumtif, bangun dana darurat, kendalikan pengeluaran, lindungi kesehatan, dan jangan memaksakan gaya hidup di luar kemampuan.
Pada akhirnya, daya beli masyarakat Indonesia bukan sekadar angka statistik. Ia tercermin dari kemampuan keluarga membeli kebutuhan, menyimpan sebagian pendapatan, menghadapi keadaan darurat, dan tetap memiliki harapan terhadap masa depan. Jika kemampuan tersebut terus melemah, alarm harus diperhatikan lebih serius.
Artikel ini hanya untuk tujuan edukasi. Silakan tinjau disclaimer lengkap kami: https://nalarglobal.com/en/disclaimer/ sebelum menerapkan informasi apa pun.
Frequently Asked Questions
1. Apakah daya beli masyarakat Indonesia benar-benar sedang melemah?
Dari sumber-sumber yang dibahas, terdapat indikasi tekanan pada sebagian rumah tangga, antara lain berkurangnya kemampuan menabung, pengurangan belanja, penggunaan utang untuk kebutuhan, serta tekanan terhadap kelas menengah. Namun, sumber tersebut tidak cukup untuk menyimpulkan bahwa seluruh masyarakat Indonesia mengalami penurunan daya beli dengan tingkat yang sama.
2. Mengapa ekonomi Indonesia tetap tumbuh tetapi masyarakat merasa semakin sulit?
Pertumbuhan ekonomi merupakan angka agregat, sedangkan kondisi rumah tangga sangat dipengaruhi pendapatan, biaya hidup, lapangan kerja, cicilan, dan kemampuan menabung. Karena itu, ekonomi dapat tumbuh sementara sebagian keluarga tetap mengalami tekanan finansial.
3. Apakah makan tabungan merupakan tanda krisis ekonomi?
Makan tabungan dapat menjadi tanda tekanan keuangan rumah tangga, terutama jika tabungan digunakan untuk kebutuhan rutin. Namun, mengurangi tabungan sementara belum otomatis berarti krisis. Kondisinya menjadi lebih mengkhawatirkan jika tabungan terus terkuras dan kemudian digantikan oleh utang.
4. Apakah semua utang buruk bagi masyarakat?
Tidak. Utang untuk kegiatan produktif seperti modal usaha, peralatan kerja, atau peningkatan keterampilan dapat memberikan manfaat ekonomi. Yang lebih perlu diwaspadai adalah utang konsumtif yang digunakan untuk kebutuhan rutin ketika pendapatan tidak cukup.
5. Mengapa pinjaman online perlu diperhatikan?
Karena data yang dibahas menunjukkan outstanding pinjaman online legal mencapai Rp106,94 triliun pada Agustus 2026 dan tumbuh 22,07 persen secara tahunan. Dalam sumber yang sama, TWP90 disebut berada di 4,73 persen, meningkat dibandingkan periode sebelumnya.
6. Apakah meningkatnya pinjol berarti Indonesia sudah mengalami krisis?
Belum tentu. Pertumbuhan pinjaman online merupakan salah satu indikator yang perlu dipantau, tetapi tidak dapat digunakan sendirian untuk menyatakan terjadi krisis ekonomi nasional. Kondisi ekonomi harus dilihat melalui banyak indikator sekaligus.
7. Apakah kelas menengah Indonesia sedang terancam turun kelas?
Sebagian kelas menengah memang menghadapi tekanan. Faktor yang disebut dalam sumber antara lain inflasi, biaya pendidikan, perumahan, kesehatan, ancaman PHK, serta pertumbuhan pendapatan yang tidak selalu mampu mengejar kenaikan biaya hidup.
8. Apakah Indonesia akan mengalami krisis seperti Korea Selatan 1998?
Tidak ada dasar yang cukup dari sumber-sumber ini untuk mengatakan hal tersebut pasti terjadi. Yanuar Rizky menggunakan pengalaman Korea Selatan sebagai pembelajaran mengenai hubungan PHK, tekanan kelas menengah, transaksi ekonomi, dan stabilitas ekonomi, bukan sebagai kepastian bahwa Indonesia akan mengulangi sejarah yang sama.
9. Apa yang harus dilakukan keluarga Indonesia ketika daya beli semakin tertekan?
Prioritaskan kebutuhan pokok, hitung seluruh cicilan, pertahankan dana darurat sesuai kemampuan, hindari utang konsumtif baru, dan jangan mempertahankan gaya hidup hanya demi mengikuti lingkungan sosial. Perencana keuangan Lolita Setyawati juga menekankan pentingnya memetakan aset dan membedakan utang produktif dengan utang konsumtif.
10. Apa indikator yang harus dipantau untuk mengetahui apakah kondisi ekonomi semakin berbahaya?
Beberapa indikator penting adalah perkembangan lapangan kerja dan PHK, pendapatan riil, kemampuan menabung, pertumbuhan kredit dan kredit bermasalah, konsumsi rumah tangga, aktivitas manufaktur, serta kemampuan masyarakat memenuhi kebutuhan tanpa menambah utang. Semakin banyak indikator tersebut bergerak memburuk secara bersamaan, semakin serius tekanan yang perlu diperhatikan.
Ringkasan
Daya beli masyarakat Indonesia menjadi perhatian karena muncul paradoks antara pertumbuhan ekonomi yang tetap positif dan tekanan finansial yang dirasakan sebagian rumah tangga. Ekonomi Indonesia pada triwulan II 2026 disebut tumbuh 5,29 persen, tetapi sejumlah sumber yang dibahas menunjukkan bahwa sebagian masyarakat menghadapi biaya hidup yang berat, tabungan yang semakin terpakai, ancaman PHK, serta peningkatan penggunaan utang.
Fenomena “makan tabungan” kemudian berkembang menjadi “makan utang” ketika rumah tangga mulai menggunakan kredit untuk mempertahankan kebutuhan sehari-hari. Persoalannya menjadi lebih serius ketika utang digunakan untuk membeli kebutuhan pokok, membayar tagihan, atau bertahan sampai menerima penghasilan berikutnya.
Kelas menengah juga menghadapi tekanan struktural. Menurut Lolita Setyawati, persoalan tersebut tidak semata-mata disebabkan kesalahan pengelolaan keuangan. Inflasi kebutuhan penting, biaya pendidikan, kesehatan, perumahan, serta kenaikan penghasilan yang tidak selalu sebanding dapat mempersempit ruang finansial keluarga.
Pada sisi lain, Awalil Rizky menyoroti pertumbuhan pinjaman online legal yang pada Agustus 2026 mencapai Rp106,94 triliun dengan pertumbuhan tahunan 22,07 persen. Ia mengingatkan bahwa pertumbuhan kredit juga perlu dibaca bersama kemampuan menabung dan daya beli masyarakat.
Karena itu, daya beli masyarakat Indonesia sebaiknya tidak dinilai hanya berdasarkan angka pertumbuhan ekonomi. Kondisi rumah tangga juga perlu dilihat dari pendapatan, pekerjaan, tabungan, cicilan, biaya hidup, dan sumber pembiayaan konsumsi.
Situasi ini belum cukup untuk menyatakan Indonesia sedang mengalami krisis. Namun, berbagai alarm tersebut layak diperhatikan. Bagi keluarga Indonesia, pertahanan terbaik adalah mengendalikan pengeluaran, menghindari utang konsumtif, membangun dana darurat, menjaga perlindungan kesehatan, dan memperkuat sumber pendapatan.
Meta Description
Daya beli masyarakat Indonesia tertekan meski ekonomi tumbuh. Kenali 7 alarm dari PHK, tabungan menipis, utang, pinjol, dan melemahnya kelas menengah.
Referensi
YouTube
- Yanuar Rizky — Ekonom — “Bahaya di Balik Angka Statistik: Apakah Indonesia Menuju Krisis Seperti Meksiko ’78?” — Tonton video Yanuar Rizky
- Sekilas Uang — Kanal edukasi ekonomi dan keuangan — “Rakyat Makin Miskin⁉️Tabungan Habis, Makan Utang & Berhenti Belanja” — Tonton video Sekilas Uang
- Harian Kompas — Media nasional — “Kok Bisa Ekonomi Tumbuh, Tapi Warganya Malah ‘Makan Utang’?” — Tonton video Harian Kompas
- Lolita Setyawati, CFP.RIFA — Perencana Keuangan — “PHK, Makan Tabungan, Makan Utang: Bisakah Kelas Menengah Naik Kasta in This Economy?” — Tonton video Liputan 6
- Awalil Rizky — Ekonom Bright Institute — “Alarm Ekonomi Rakyat: Pinjol Makin Mencekik, OJK Jangan Hanya Lindungi Industri” — Tonton video Awalil Rizky
- Penulis: Yanuar Rizky, Lolita Setyawati, CFP.RIFA, Awalil Rizky,Harian Kompas
- Editor: Triono R. Setiawan
- Sumber: https://www.youtube.com/watch?v=ZSwbia4bCak&utm_source=chatgpt.com










Saat ini belum ada komentar